医药供应平台(药品+器械)行业深度解析|(2026最新)
2026-08-22
浏览量:次
医药供应平台(药品+器械)行业深度解析|(2026最新)
核心定义:医药供应平台是依托数字化、合规化供应链体系,整合药品、医疗器械、耗材上游厂家、商业流通商,面向医疗机构、诊所、药店、基层医疗、零售终端提供在线采购、智能撮合、合规溯源、仓储配送、金融对账、数据管理的一站式医药数字化流通服务平台,是当前医药流通改革、集采落地、院外市场扩容的核心基础设施。
平台覆盖全品类医药资源:西药、中成药、生物制剂、冷链药品、一类二类三类医疗器械、医用耗材、检验设备、康复器械等,实现医药产品“统一准入、统一监管、统一溯源、统一配送”。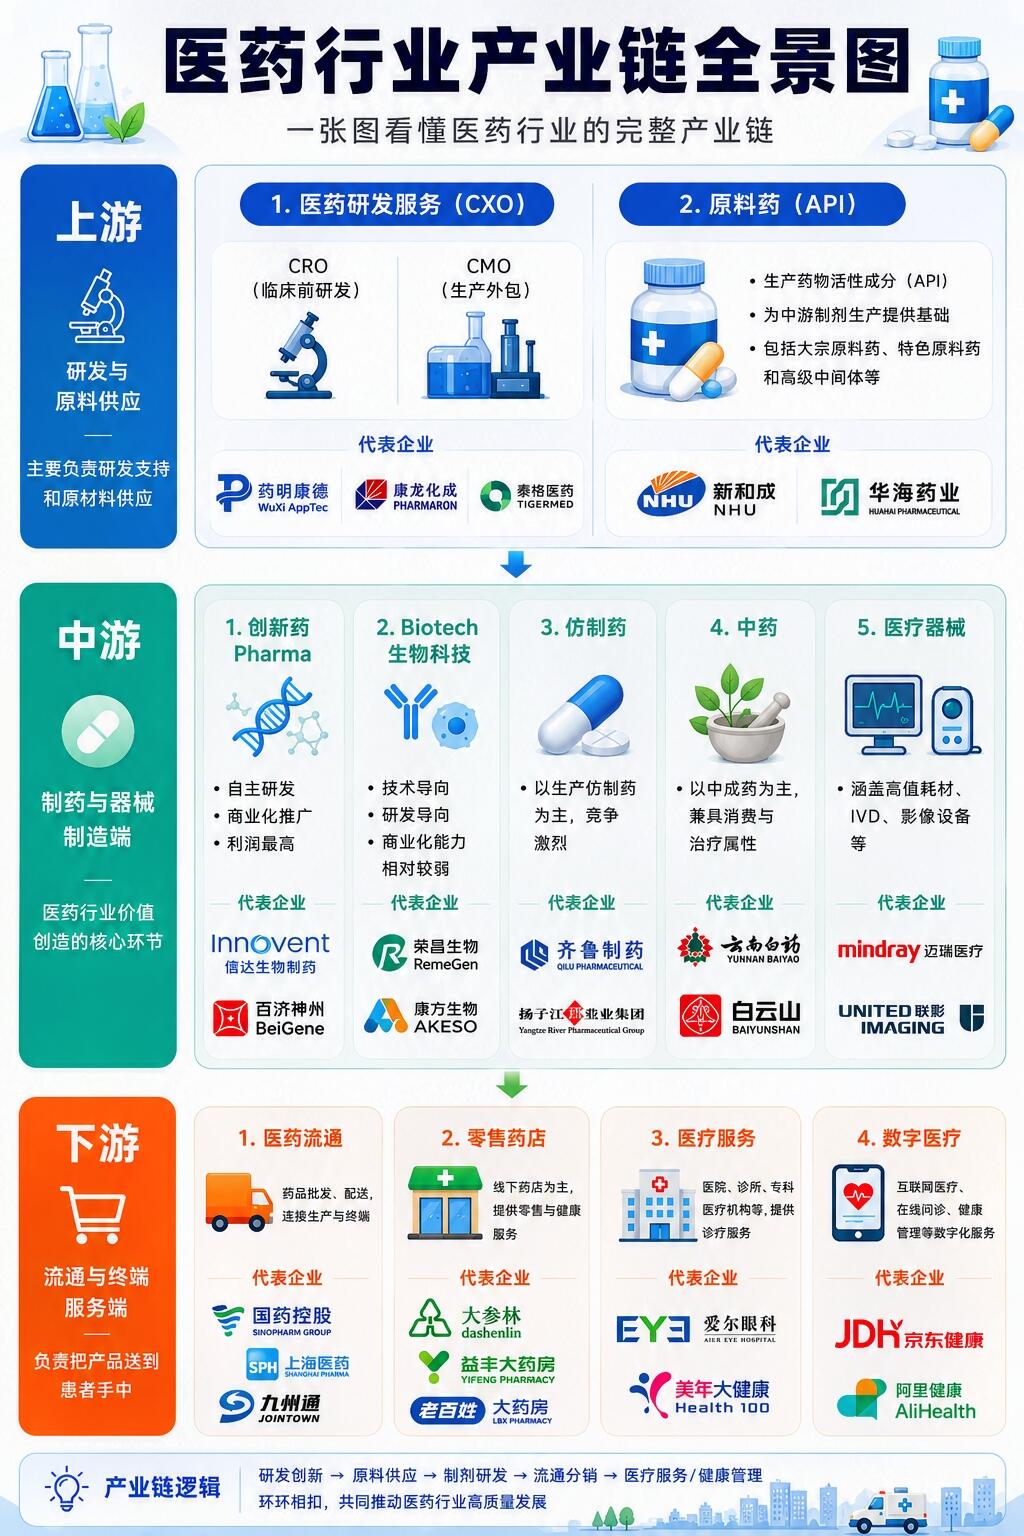
一、平台核心业务板块(药品+器械双赛道)
1、药品供应板块
覆盖医保目录药品、普药、处方药、OTC、生物药、冷链药剂、中成药全品类。核心服务包含:厂家直供、批量集采、日常补货、新药引进、滞销调换、合规首营资料线上审核、药品溯源、效期管理、冷链温控全程记录。主要服务各级公立医院、基层卫生院、连锁药店、单体药店、诊所终端。
2、医疗器械&耗材供应板块
覆盖一类/二类/三类器械、诊疗设备、康复器械、医用敷料、检验耗材、口腔耗材、护理耗材、穿刺麻醉耗材等。区别于传统药品流通,器械板块具备SKU多、规格复杂、资质严苛、售后安装维保需求强、冷链与无菌要求高的特点。平台提供器械准入审核、注册证核验、批次溯源、安装售后、报损置换、招投标配套服务。
二、主流运营商业模式(2026行业主流)
1、平台撮合模式(轻资产)
整合上游药企、器械厂商、经销商,搭建线上交易商城,为下游终端提供比价、下单、对账、溯源服务。平台不囤货、不压款,依靠交易佣金、年费、广告展位、增值服务费盈利,是行业最普遍的基础模式。
2、自营集采模式(重资产、高壁垒)
平台自主对接上游厂家直采,建立标准化GSP仓储、冷链物流体系,面向终端批量供货。依托集采议价能力,实现低价拿货、合规配送、统一品控,利润空间更高、稳定性更强,适配公立医院、基层医疗集中采购需求。2025年全国省级医药集采平台网采总额近万亿,集采数字化已成刚需。
3、S2B2B产业赋能模式(头部平台主流)
以“供应链+数字化+服务”为核心,为上下游提供首营资料管理、智能选品、数据分析、库存管理、合规风控、金融垫资、物流溯源、门店运营赋能,形成平台+生态、自营+赋能的全链路体系,代表企业如药师帮、药易购、京东健康医药供应链体系。
4、跨境医药供应模式(新增赛道)
依托区域医药交易平台,对接海外药企与采购商,实现进口药品、进口器械合规引进与跨境配送,支撑医药产业出海与进口合规流通。
三、行业发展现状(2026最新)
1、行业全面数字化、线上化:传统线下多级分销、人工询价、纸质归档模式全面淘汰,询报价、签约、支付、对账、溯源、配送追踪全部线上闭环,交易效率大幅提升、流通成本持续下降。
2、集采常态化,平台成为核心交易载体:医药采购从分散采购转向省级平台集中采购,医保目录内药品占网采总量超93%,平台合规交易、留痕溯源、统一管控成为硬性要求。
3、基层医疗市场全面扩容:县域、乡镇诊所、基层医疗机构成为医药供应平台核心增量市场,头部平台已覆盖全国超98%县域终端,基层终端采购需求持续释放。
4、器械赛道增速远超药品赛道:药品市场竞争白热化,医疗器械、医用耗材、康复设备需求持续增长,品类丰富、毛利更高、增量空间更大,成为平台核心增长引擎。
5、合规监管持续收紧:药品器械流通全程GSP合规、电子监管码溯源、资质动态审核、冷链温控记录、批次可查,不合规流通渠道加速出清,行业集中度持续提升。
6、AI深度赋能产业:AI智能选品、需求预测、库存预警、合规审核、智能比价落地应用,医药供应链从人工经验驱动转向数据智能驱动。
四、行业现存核心痛点
1、上下游信息不对称:上游厂家渠道层级多、价格不透明,下游终端采购比价难、拿货成本高、货源不稳定。
2、器械品类管理难度大:器械SKU繁杂、规格型号多、注册证有效期不一、售后维保复杂,普通平台难以精细化管控。
3、合规风控成本高:药品器械属于强监管品类,首营资料、批次、效期、冷链、溯源任一环节出错即面临处罚,中小平台合规能力薄弱。
4、账期压力突出:医疗机构采购普遍存在账期,中小经销商资金周转压力大,行业亟需供应链金融配套赋能。
5、区域壁垒尚存:部分区域存在地方流通保护,全国性平台下沉落地难度大,区域市场碎片化。
五、平台核心竞争优势
1、合规优势:统一资质审核、动态溯源、GSP合规、全程留痕,解决终端采购合规风险。
2、成本优势:厂家直采、去中间化、集中集采议价,大幅降低终端采购成本。
3、效率优势:线上一键采购、自动对账、智能溯源、极速配送,解决传统流通低效繁琐问题。
4、品控优势:正品保障、批次可控、效期预警、冷链全程温控,杜绝假药、劣械、临期产品流通。
5、生态优势:同时覆盖药品+器械双品类,满足终端一站式采购需求,用户粘性远高于单一品类平台。
六、未来发展前景与趋势(2026–2030)
1、双品类一体化成为绝对主流:单一药品平台增长见顶,药品+器械+耗材一站式供应成为平台标配,综合服务能力决定行业竞争力。
2、数字化、智能化深度升级:AI智能预测需求、智能库存调度、智能合规审核、智能比价普及,医药供应链全面智能化。
3、集采市场化持续深化:国家级、省级、基层多级集采常态化,合规数字化平台将持续承接海量集采订单,行业规模稳步扩容。
4、院外市场成为核心增量:公立医院采购趋于稳定,药店、诊所、基层医疗、居家康复器械市场持续增长,成为平台主要增长空间。
5、供应链金融配套完善:针对行业账期痛点,平台将深度落地垫资、授信、分账、保理服务,打通资金流闭环。
6、国产器械替代加速:国产医疗器械、耗材技术升级、性价比提升,平台将持续扶持国产源头厂家,推动国产替代落地。
7、跨境医药流通迎来新机遇:区域医药交易平台打通跨境采购与出海通道,进口药械合规流通、国产药械出海成为新增长点。
七、总结
医药供应平台(药品+器械)是医药流通数字化改革的核心载体,承接集采落地、终端赋能、合规监管、产业升级四大核心价值。行业正从传统多级分销,全面转向数字化、去中间化、合规化、智能化、双品类一体化的全新格局。短期存在品类管理复杂、合规严苛、区域壁垒、资金压力等痛点,但长期依托政策驱动、基层扩容、国产替代、AI赋能,行业发展空间广阔,是未来大健康产业最稳定、最刚需的黄金赛道之一。
相关文章
-
认证服务供应|产品认证 全维度业务介绍
09-16
-
包装服务供应|包装设计全案服务指南(商用完整版)
09-11
-
印刷服务供应|专业印刷加工全品类业务介绍
09-10
-
创意设计服务供应|全品类商业创意设计解决方案
09-09