零售投资人深度报道|零售终局分化、赛道拐点与投资配置策略
2026-08-31
浏览量:次
零售投资人深度报道|零售终局分化、赛道拐点与投资配置策略
核心导读:2026年零售行业彻底告别“普涨时代”,进入结构性分化、效率定生死、场景定估值、技术定壁垒的终局竞争周期。传统规模扩张逻辑失效,粗放开店、低价内卷、流量依赖、重资产铺店模式全面出清;即时零售、硬折扣、AI数字化、高端刚需、供应链精细化成为核心增长主线。本文从行业变局、赛道冷暖、投资逻辑、优选方向、高危雷区、中长期配置策略六大维度,为零售投资人提供可落地、可研判、可复盘的深度投资参考。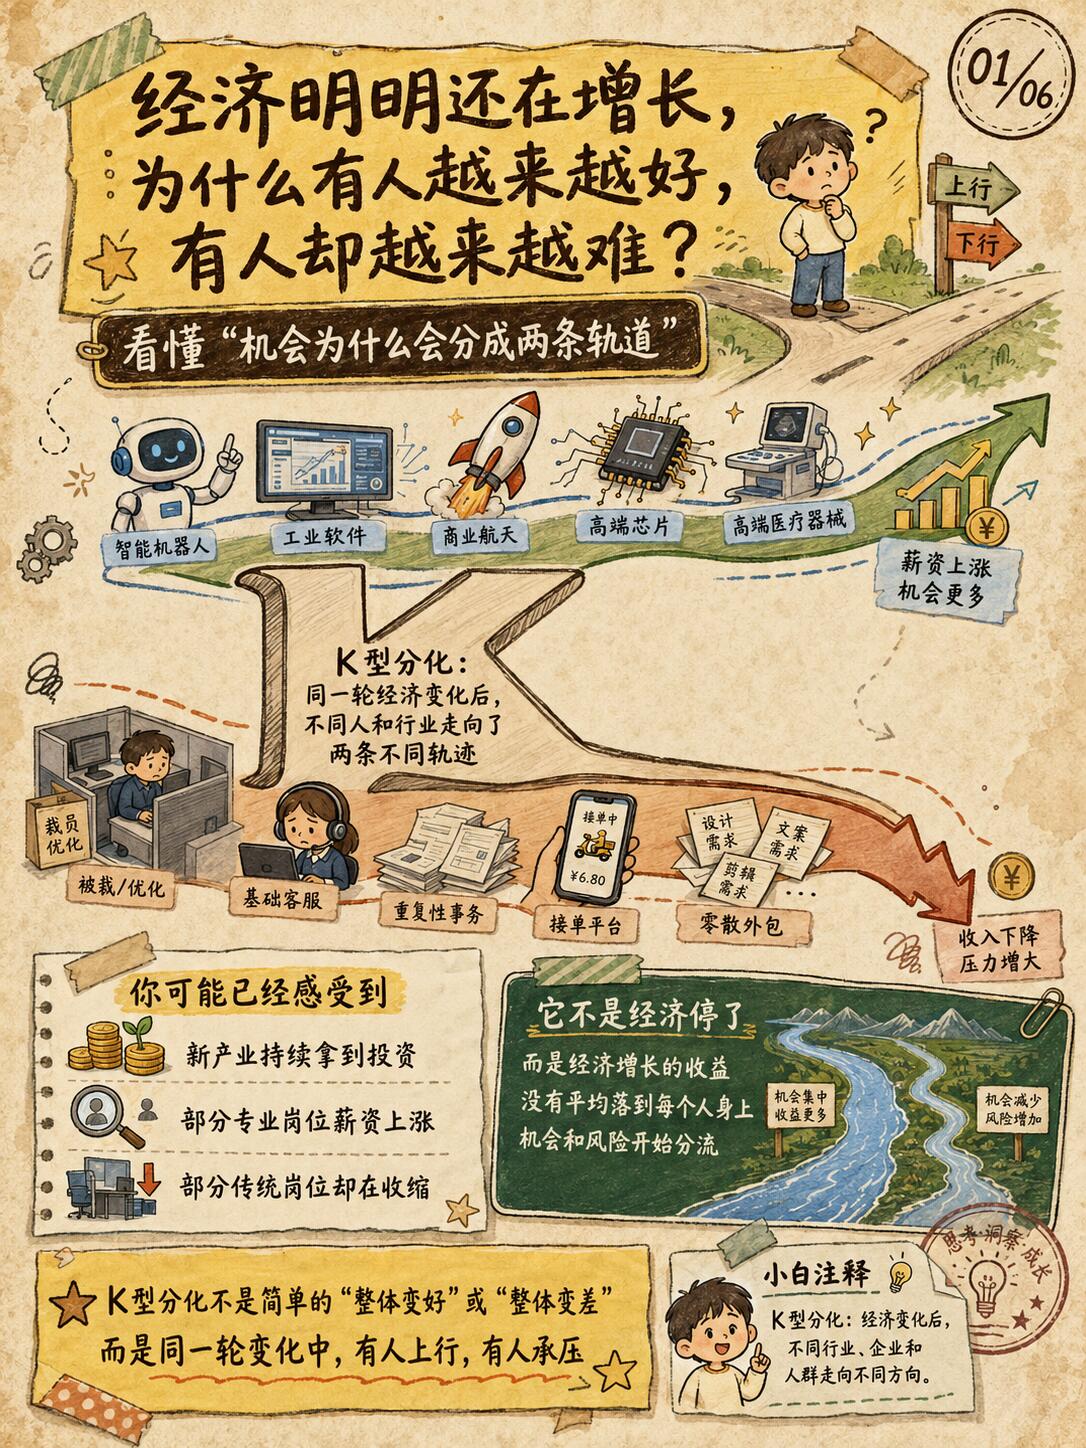
一、行业大变局:零售彻底进入“无普涨、强分化”新周期
2026年零售市场呈现极强的结构性特征:整体消费温和复苏,但业态复苏不均、渠道替代加速、企业命运割裂。行业不再存在全员红利,只存在结构性红利、细分红利、效率红利。
过去十年“开店即增长、铺货即营收”的传统零售逻辑彻底瓦解。数据显示,近两年全国大面积传统大卖场持续收缩,500㎡以上传统商超闭店超1200家,大而全的一站式卖场模式被彻底解构,取而代之的是小、快、精、专、近场化、高周转的新型零售业态。
当前零售市场形成清晰的三级分化格局:
1. 淘汰层:重资产、低周转、无差异化传统业态
2. 增长层:场景创新、效率迭代、技术赋能的新零售
3.即时零售、硬折扣连锁、AI智慧零售、高端消费、供应链精选零售、情绪
二、2026零售核心拐点:四大底层逻辑重塑投资价值
1. 规模逻辑退场,效率逻辑上位
零售估值体系彻底重构:资本市场不再为“门店数量、营收规模”买单,转而聚焦坪效、人效、库存周转、毛利率、现金流、单店盈利模型。能够实现单店盈利、轻资产、快周转的企业,将持续享受估值溢价;盲目扩张、靠规模堆营收的企业持续估值下杀。
2. 渠道迭代:即时零售成为万亿级核心主赛道
即时零售从过去的补充业态,跃升为零售行业第二增长曲线。2024年市场规模近7800亿元,2026年正式突破万亿,2030年有望突破2万亿,未来五年年均增速维持12%以上,是消费赛道中确定性最强的高增长细分。
行业格局彻底固化为双寡头主导、效率决胜,头部平台凭借前置仓网络、履约时效、供应链能力形成绝对壁垒,行业竞争从价格补贴,全面转向用户体验、履约效率、精细化运营比拼。前置仓、近场履约、小时达服务成为线下门店的标配能力,无即时履约能力的线下零售持续被分流。
3. 消费分级固化:极致性价比与高端品质双向走强市场彻底告别单一消费升级,进入消费分级、理性消费、情绪消费并存的稳态结构。同质化中端零售持续内卷承压,两端赛道持续受益:一端是极致性价比的硬折扣、量贩零售;另一端是具备品牌力、稀缺性、情绪价值的高端消费、精品零售。
4. AI数字化从加分项变为生存必备项
AI智能补货、智能选址、库存预警、用户画像、精准营销、智能巡检全面落地。数字化能力薄弱、靠人工经验运营的传统零售,库存高、损耗高、决策滞后,逐步被市场淘汰;具备全链路数字化能力的零售企业,实现降本增效、精准迭代,持续拉开行业差距。
三、2026—2027优质投资赛道(高确定性、高性价比)
1. 即时零售与近场履约赛道(核心高增长)
赛道逻辑:万亿增量空间、用户习惯固化、履约基础设施完善,是未来五年零售最大增量来源。重点看好具备成熟前置仓网络、本地化履约能力、供应链自主可控的平台与连锁品牌。线下实体零售中,能够打通线上即时配送、实现“到店+到家”双场景的门店,抗风险能力与盈利能力显著优于传统单一场景门店。
2. 硬折扣与量贩零售赛道(存量替代最强)
在消费理性化、性价比需求持续走强背景下,硬折扣、零食量贩、精选刚需零售持续替代传统商超与街边小店。赛道核心壁垒在于供应链直采、极致控损、高周转、标准化门店模型,头部连锁品牌集中度持续提升,中小杂牌加速出清。
3. 高端消费与品牌零售赛道(复苏确定性高)
高端美妆、黄金珠宝、精品消费率先走出复苏行情,行业竞争从粗放渠道扩张,转向品牌差异化、产品高端化、精细化运营。具备品牌心智、产品迭代能力、高净值客群运营能力的头部企业,持续享受复苏溢价与估值修复。
4. 数字化供应链零售赛道(长期壁垒最高)
不依赖流量、不依赖地段,依托自主供应链、数字化仓储、精准选品能力的零售企业,具备穿越周期的能力。通过AI选品、大数据预判需求、零库存轻资产运营,有效降低行业周期波动影响,盈利稳定性极强。
5. 高股息刚需零售赛道(稳健防守底仓)
部分超市、民生零售板块估值回落至近十年低位,行业出清接近尾声,竞争格局优化,叠加稳定现金流与高股息属性,防守价值凸显,适合稳健型投资人做底仓配置。
四、2026零售高危避雷赛道(投资人坚决规避)
1. 传统大商超、综合百货:模式老化、客流持续流失、租金人力成本高、周转低效,无转型能力的企业持续收缩,投资性价比极低。
2. 同质化中端零售:无性价比、无品牌力、无场景优势,上下承压,持续陷入价格内卷,毛利率持续走低。
3. 纯流量依赖型网红零售:靠短期热度、营销炒作起量,无供应链壁垒、无复购沉淀、无持续迭代能力,生命周期极短,极易暴雷回撤。
4. 重资产盲目扩张型企业:在行业收缩周期依旧大幅开店、重资产投入,库存与负债压力极大,现金流风险极高。
五、零售投资人核心研判体系(选股/选项目硬核标准)
在分化周期中,零售投资不再看“赛道热度”,而是看企业核心壁垒与经营质量,投资人可直接套用以下四维判断标准:
1. 看单店模型:是否可盈利、可复制、可稳态
优质零售项目必须具备成熟单店盈利模型,新店爬坡周期短、亏损可控、现金流正向,不靠补贴、不靠烧钱维持规模。
2. 看供应链:是否直采、可控、低损耗、高周转
零售终极竞争是供应链竞争,具备自主采购、仓储配送、数字化管控能力的企业,才能持续拉开成本优势,抵御价格内卷。
3. 看数字化:是否全链路智能运营
从选品、补货、库存、营销、会员全流程数字化,可实现降本增效、精准运营,是新时代零售的标配壁垒。
4. 看现金流:是否稳健、无高负债、无库存压力
零售行业最怕库存积压与现金流断裂,优质标的必须具备稳定经营性现金流、低库存周转、低负债结构。
六、2026—2027中长期投资配置策略
1. 整体配置思路:成长为主、防守为辅、规避内卷
组合核心:高增长新零售+稳健刚需底仓,摒弃传统低效业态,聚焦效率、壁垒、确定性。
2. 仓位分配建议
进攻仓位(60%):即时零售、硬折扣连锁、AI数字化零售、高端品牌消费,抓行业增量与估值修复行情。
防守仓位(30%):高股息、低估值、现金流稳定的民生刚需零售,对冲行业波动。
现金仓位(10%):规避阶段性内卷赛道,等待优质回调机会。
3. 中长期核心逻辑总结
未来两年零售投资的终极胜负手:效率高于规模、壁垒高于增速、现金流高于营收、数字化高于传统经验。所有脱离用户需求、脱离效率优化、脱离现金流的规模扩张,都是无效增长;所有具备精细化运营、供应链壁垒、场景创新、技术赋能的零售主体,将持续收割行业存量份额与增量红利。
七、结语:零售进入“强者恒强”终局时代
零售业早已不是遍地机会的草根赛道,而是精细化、技术化、资本化、壁垒化的成熟产业。2026—2027年,行业将持续完成低端产能出清、头部集中度提升、新模式替代旧模式。对投资人而言,放弃旧周期的规模执念,拥抱新周期的效率与壁垒,精选优质细分龙头,规避内卷雷区,才能在消费分化时代持续获取稳定超额收益。
- 上一篇:线上展会技术支持方案(全流程落地版)
- 下一篇:政策变化通知解读指南|通用实操手册
相关文章
-
女性创业|腾讯生态(公众号+视频号)优质账号推荐
09-16
-
今日头条|成功人物优质账号推荐(全品类精选)
09-10