慈善捐赠比例(捐款比例)
2026-10-08
浏览量:次
慈善捐赠比例(捐款比例)
分两大块:捐赠方(企业 / 个人)税前扣除比例、慈善组织资金使用法定比例(加盟 / 品牌做公益活动、社会责任方案常用)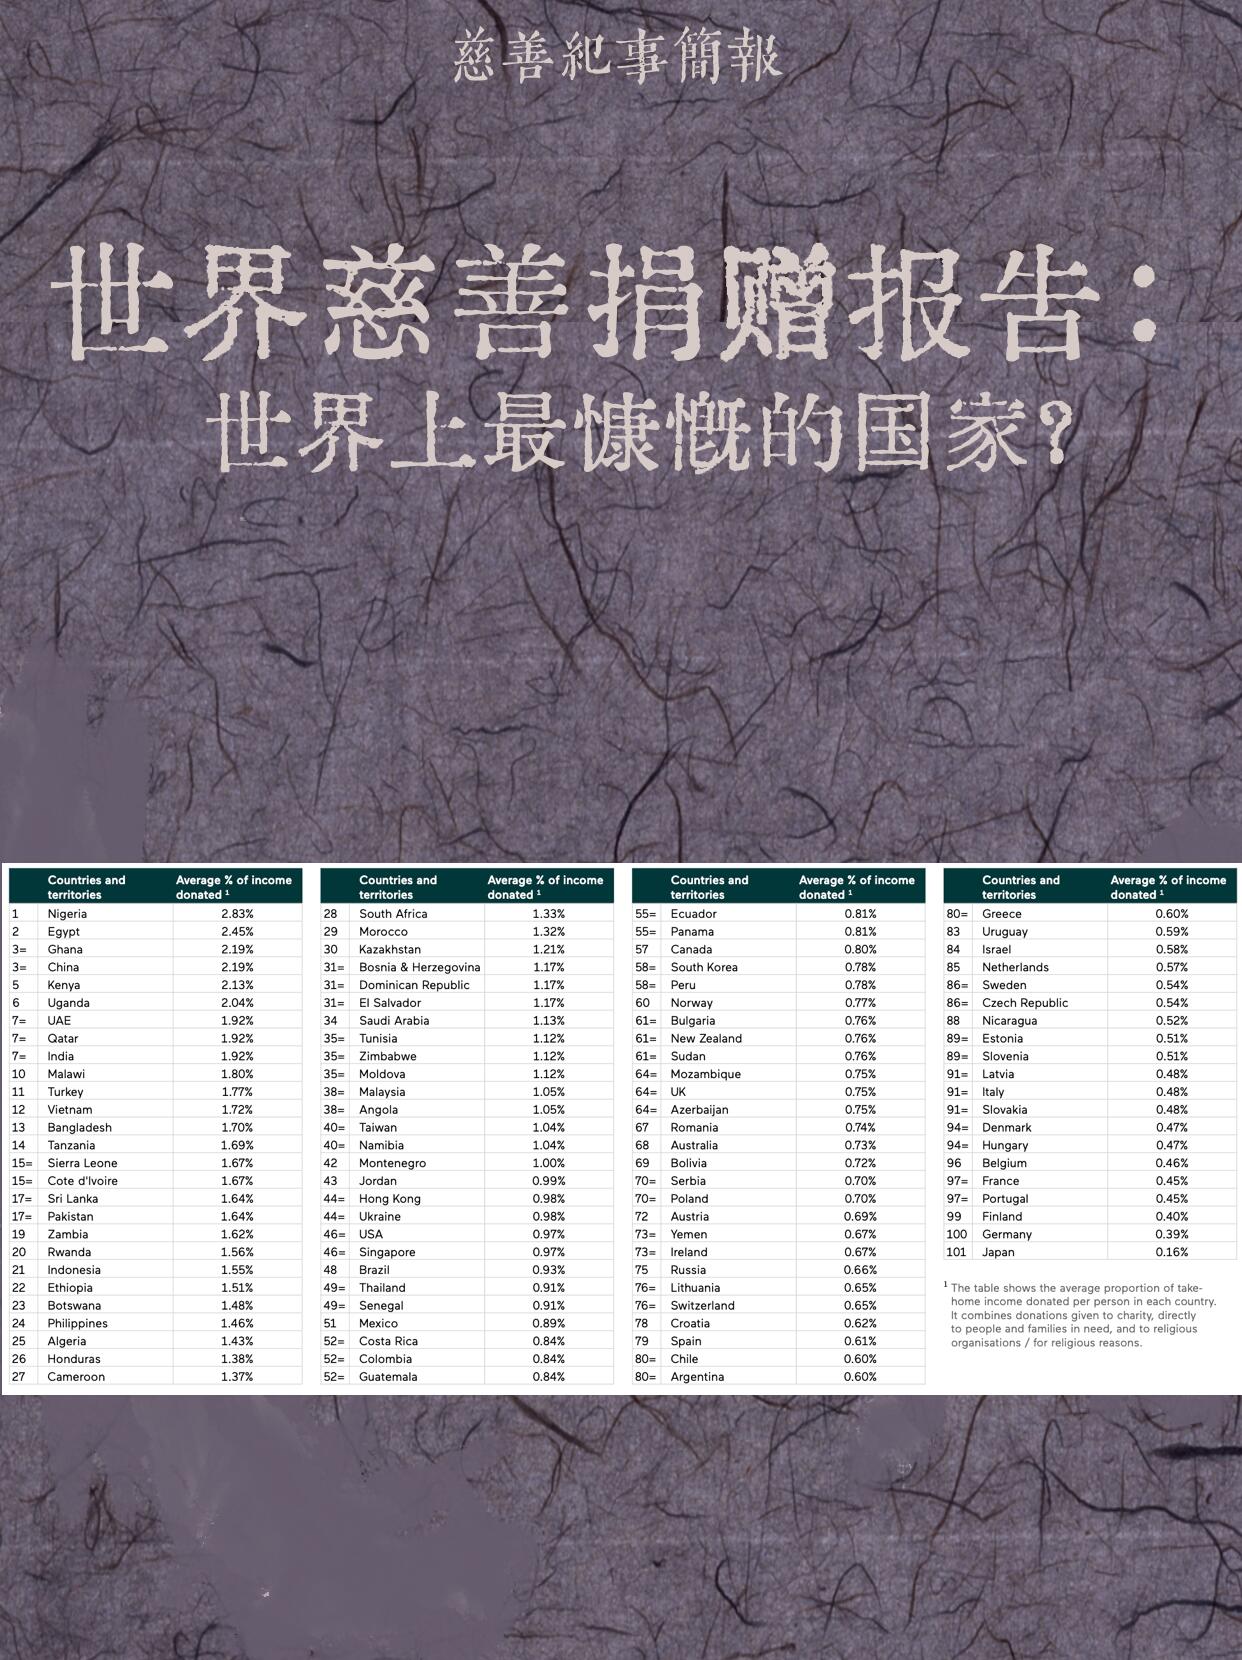
一、捐赠人(企业、个人)税收扣除比例
✅ 企业慈善捐赠
企业通过有税前扣除资格公益组织 / 县级以上政府捐赠:
限额:年度利润总额 12% 以内,当年可税前扣除国家税务总...
超出 12% 部分:可结转以后 3 年扣除国家税务总...
注意:直接捐给个人,不能税前扣除;需要开具《公益事业捐赠票据》。
✅ 个人慈善捐赠
限额:不超过应纳税所得额 30%部分,可以个税税前扣除国家税务总...
国务院专项规定项目(部分特殊救灾、帮扶)可全额扣除。
二、慈善组织资金使用比例(慈善法硬性标准)
这是公益机构收到捐款后,花出去的比例,对外宣传、社会责任报告必用
公募基金会
慈善活动支出 ≥ 上一年总收入 70%
管理费用 ≤ 当年总支出 10%中国政府网
公募社会团体 / 社会服务机构
慈善活动支出 ≥ 上年总收入 70%
管理费用 ≤ 当年总支出 13%中国政府网
非公募机构按净资产分级,管理费用上限 13%~20% 不等。
释义:慈善活动支出 = 直接用于帮扶对象的钱;管理费用 = 机构行政、人员、办公等运营成本。
三、企业品牌项目常用【捐赠比例】(企业自主设定,非强制税法)
很多品牌 / 加盟体系做公益,会自行约定计提规则(写进社会责任、加盟手册),举例:
按销售额计提:每成交 1 单,提取营收的 0.5%~2% 作为慈善捐款;
按利润计提:年度净利润的 1%–5% 用于公益捐赠;
产品捐赠:卖出一件,捐固定金额(如每卖一件捐 1 元)。 ⚠️ 提示:企业自行设定的捐赠计提比例≠税法扣除比例,只是品牌社会责任承诺。宣传时不要夸大,如实公示捐赠凭证。
四、版本 1|正式文字(适合加盟手册、社会责任章节)
慈善捐赠比例说明 本品牌慈善捐赠,是企业履行社会责任的专项行动。捐赠资金将通过具备公益性捐赠税前扣除资格的慈善组织实施。
税务政策:企业公益性捐赠,在年度利润总额 12% 以内部分准予企业所得税税前扣除,超出部分可结转 3 年扣除;个人公益捐赠,扣除限额为应纳税所得额 30%。
慈善机构资金使用:公募慈善组织年度慈善项目支出不低于上年总收入 70%,公募基金会管理费用不高于总支出 10%,保障捐款主要用于帮扶项目。
品牌捐赠规则:本品牌按【____】(如:营业收入__% / 每售出一件产品捐__元)计提慈善捐赠款项,定期统一捐赠并公示捐赠票据,接受社会监督。定向捐赠专款专用,捐赠信息定期对外披露。
五、版本 2|简短摘要(表格栏目、简介)
慈善捐赠比例:企业按既定规则计提公益捐款,通过合规慈善组织实施;企业捐赠税前扣除限额为年度利润总额 12%,超额部分可结转 3 年。慈善公募机构公益支出不低于上年总收入 70%,严格管控管理费用比例,捐赠资金使用情况对外公示。
六、宣传风险提示
不能承诺 “捐款可全额抵税”,要按税法限额表述;
品牌承诺的捐赠,必须实际兑现、公示票据,避免虚假公益宣传;
禁止极限词:“最大公益、最高捐赠比例” 等。
- 上一篇:促销供应信息与打折批发指南
- 下一篇:线上展会观众引流方法
相关文章