慈善捐赠财务审计指南
2026-10-22
浏览量:次
慈善捐赠财务审计指南
慈善捐赠审计,属于专项财务审计,核心目标:核实捐赠款物的真实性、完整性、合规性,核查资金有没有按捐赠协议、公益项目计划使用,披露资金流向,防范截留、挪用、挤占、虚列支出,给捐赠人、监管部门、社会公众提供可信依据。适用主体:慈善基金会、社会团体、民办非企业、接受大额捐赠的企业、政府接收捐赠专户;审计一般由第三方会计师事务所执行。

一、慈善捐赠审计要审什么(核心审计范围)
捐赠收入端审计(钱 / 物有没有全部入账)
货币捐赠:银行流水、收款凭证、捐赠协议、捐赠票据,核对金额、到账时间,确认所有捐款足额入账,有没有体外收款、私卡收款、收入不入账。
实物捐赠:物资入库单、评估报告、捐赠清单、验收单。实物捐赠难点是公允价值认定,需要核查评估机构资质、作价依据,防止高估或低估资产价值。
定向捐赠与非定向捐赠区分:定向捐赠必须单独核算,专款专用,不能和机构自有资金、其他捐赠混在一起;非定向捐赠按章程、理事会决议安排用途。
核对捐赠票据:票据开具是否规范,票据金额、协议金额、到账金额三者是否匹配,有没有虚开票据。
捐赠支出端审计(钱有没有花在约定地方)
对照捐赠协议、项目方案:支出用途、受益对象、地域、受益群体是否和约定一致;定向捐赠严禁挪作其他项目、用于机构无关开支。
核查凭证:付款单据、合同、发票、签收表、受益人的发放记录、现场佐证材料。
项目成本拆分:直接公益支出、项目执行费用、机构管理费用、筹资费用划分是否合规。按慈善法要求,基金会管理费用、筹资费用有上限约束,不能超标。
物资发放审计:出库单、运输凭证、发放签收记录、影像佐证,防止物资滞留、被截留、冒领。
资金核算与账务管理
是否分项目单独建账核算,明细账清晰,定向捐赠资金独立管理;
会计科目使用规范,收入、支出结转正确;
往来款项核查:有没有长期挂账、资金被关联方借款占用。
信息披露与档案审计
捐赠台账是否完整:捐赠人、捐赠时间、金额 / 物资、捐赠意向、使用进度;
对外公示内容是否和账面一致,有无选择性披露、隐瞒负面情况;
全套档案留存:捐赠协议、评估报告、审批文件、发放凭证、验收资料。
内控流程审计(制度层面)
捐赠接收审批、入库验收、资金拨付、物资出库、项目验收的内控制度是否健全;
大额支出有没有集体决策流程,关联方交易是否单独披露、履行审批。
二、定向捐赠 vs 非定向捐赠,审计侧重点不一样
定向捐赠(指定用途,比如助学、救灾、帮扶特定群体) 审计重点:专款专用。一旦改变用途,必须取得捐赠人书面同意,留存变更协议;没有捐赠人同意擅自调整用途,属于重大不合规事项。
非定向捐赠(不指定具体项目,由慈善组织自主安排) 审计重点:机构理事会决议、年度公益计划、费用比例合规性、公益支出占比是否达标。
三、常见审计发现的不合规问题(高频风险点)
定向捐赠资金混入一般账户,和自有资金混用,无法区分流向;
实物捐赠没有评估,随便估算价值,入账金额无依据;
管理费用超标,办公、人员薪酬、差旅费挤占公益捐赠资金;
支出凭证缺失,没有受益人的签收证明,项目支出缺少佐证;
捐赠不入账、私下收款,不开具公益捐赠票据;
擅自变更定向捐赠用途,未征得捐赠人同意;
虚列项目支出、虚构受益对象套取捐赠资金;
关联交易未披露,向关联方采购服务抬高成本;
捐赠票据开具信息错误、跨期开票。
四、审计输出成果
慈善捐赠专项审计报告(正文 + 报表附注)
审计调整分录(账务有错时)
管理建议书:指出内控缺陷、给出整改方案
可配套用于:年度慈善公示、民政部门年报检查、给大额企业捐赠方提交复盘材料、评优、年检。
五、和普通财务年报审计的区别
普通年报审计:关注报表整体公允、税务、全部经营收支;慈善捐赠专项审计:聚焦捐赠资金的受托责任,重点看 “是不是按照捐赠人的意愿使用”,公益性、专款专用、费用比例、公示合规是核心,监管导向更强。
六、企业捐赠额外要点(企业对外捐赠审计)
如果是企业作为捐赠方的内部审计 / 第三方审计:
核查捐赠审批流程、董事会 / 股东会决议;
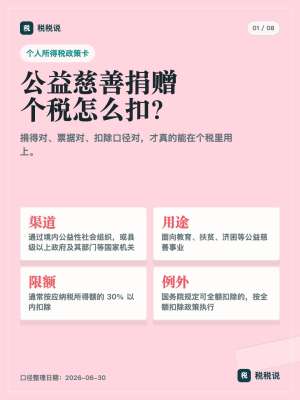
捐赠票据是否合规,用于企业所得税税前扣除;
核对资金流出、实物出库,防止假借捐赠转移资金;
捐赠协议条款是否完整,有没有附带不当利益交换。
七、基础自查清单(审计前自己先核对)
所有捐款、物资全部登记捐赠台账
定向捐赠单独核算,银行流水、账、协议三者匹配
所有支出有审批、合同、发票、发放佐证
管理费用、筹资费用测算,确认不超法定比例
实物捐赠有评估报告、入库、出库、签收全套记录
对外公示数据与账面数据一致
- 上一篇:个人采购网|散户采购完整指南
- 下一篇:线上展会互动功能设计|完整方案
相关文章