慈善捐赠法律法规全解(2026 现行有效版)
2026-10-23
浏览量:次
慈善捐赠法律法规全解(2026 现行有效版)
本文以2023 年修正、2024 年施行的《中华人民共和国慈善法》为核心母法,结合《公益事业捐赠法》《慈善组织公开募捐管理办法》(2024 年 9
月施行)及现行财税规则,从合法边界、权利义务、税收优惠、风险避坑四大维度完整拆解,覆盖个人、企业捐赠的全部核心法律要点。
一、核心法律体系与适用边界
1. 现行有效法律框架
我国慈善捐赠已形成 “上位法 + 配套规章 + 财税细则” 的完整体系:
核心母法:《中华人民共和国慈善法》(2023 年 12 月修正,2024 年 1 月 1 日施行),是慈善领域的根本准则,新增应急慈善专章,强化网络募捐监管与信息公开要求。
专项法律:《中华人民共和国公益事业捐赠法》,规范公益事业捐赠的基本规则。
部门规章:《慈善组织公开募捐管理办法》(2024 年 9 月 5 日施行),细化公开募捐资格申请、活动管理与违规处罚;另有《慈善组织信息公开办法》《公益事业捐赠票据使用管理暂行办法》等配套规则。
财税细则:财政部、税务总局、民政部联合发布的公益性捐赠税前扣除资格名单与政策,每年动态更新有效主体范围。
2. 慈善捐赠的法律定义
慈善捐赠必须同时满足两个核心要件:
目的公益性:捐赠用于扶贫、济困、扶老、救孤、恤病、助残、优抚,以及教育、科学、文化、卫生、体育、环保等公益事业,而非私人利益。
渠道合规性:向具备资质的慈善组织、公益性事业单位或县级以上人民政府及其部门捐赠,而非直接向个人转账。
3. 关键边界:慈善捐赠 ≠ 个人赠与
很多人容易混淆二者,法律性质与权益保障完全不同:
适用法律不同:慈善捐赠适用《慈善法》《公益事业捐赠法》;个人私下赠与(个人求助捐款)适用《民法典》合同编。
监管强度不同:慈善捐赠受民政部门监管,资金使用需公开、专款专用;个人赠与属于民事自治,资金用途无强制监管。
税收优惠不同:慈善捐赠可依法享受企业 / 个人所得税税前扣除;个人赠与不能抵扣任何税费。
撤销规则不同:公益性捐赠原则上不得任意撤销,承诺后需兑现;赠与财产转移前可任意撤销。
常见场景:水滴筹、轻松筹等平台上的个人因病、因灾求助,属于民事赠与范畴,不属于慈善募捐,不适用慈善法的监管与保障规则。
二、合法捐赠的接收主体与募捐规则
1. 三类合法接收捐赠的主体
只有向以下主体捐赠,才能认定为公益性捐赠、享受税收优惠:
慈善组织:依法登记认定的基金会、社会团体、社会服务机构(民办非企业单位),是最主流的捐赠接收主体。其中只有取得公开募捐资格的慈善组织,才能面向社会公众公开筹款。
公益性非营利事业单位:公立学校、公立医院、科研机构、公共文化场馆等,仅限用于本单位公益事业相关用途。
县级以上人民政府及其部门:比如民政局、卫健委、应急管理局等,以及红十字会等法律授权的社会团体。
2. 公开募捐与定向募捐的法定区分
公开募捐
资质要求:慈善组织依法登记满 1 年,且内部治理健全、运作规范,才可向民政部门申请公开募捐资格,获批后颁发资格证书。
适用场景:面向不特定社会公众筹款,包括线下义演、义卖,线上公开筹款等。
网络募捐强制规则:慈善组织通过互联网开展公开募捐,必须在民政部指定的互联网公开募捐服务平台发布(如腾讯公益、支付宝公益等),平台不得插入商业广告、不得向慈善组织收费。
定向募捐
面向特定对象(如企业内部员工、固定捐赠人群体)开展,所有慈善组织均可开展,无需额外申请公开募捐资格。
禁止通过公开宣传、广而告之的方式变相公开募捐。
3. 高频红线:个人不能发起公开募捐
个人、无资质的企业 / 社会组织,均不得自行面向社会公众开展慈善募捐,否则属于非法募捐,民政部门可依法责令停止、没收违法所得,并处以罚款。
个人仅可为自身或近亲属的困难发起个人求助(民事赠与性质),不得为不特定的公益目的公开筹款。
三、捐赠人的法定权利与义务
1. 捐赠人享有的 7 项核心权利
意愿自主权:有权约定捐赠财产的用途、受益人范围;慈善组织不得擅自改变捐赠财产用途,确需变更的应当征得捐赠人同意。
知情权与查询权:有权查询、复制捐赠财产的管理使用、项目实施情况,慈善组织应当在合理期限内如实答复。
捐赠票据权:有权要求接收方开具公益事业捐赠票据,作为记账、税前扣除的法定凭证。
留名与匿名权:可以决定公开捐赠信息,也可以要求匿名;匿名捐赠的,慈善组织应当对相关信息保密。
监督权:发现慈善组织违规使用捐款、违反捐赠约定的,有权向民政部门投诉举报。
荣誉权:对捐赠贡献突出的个人 / 企业,可依法给予表彰、冠名等荣誉(冠名需符合规定,不得违背公序良俗)。
附义务捐赠的撤销权:约定了使用条件的捐赠,若慈善组织未按约定履行义务,捐赠人有权要求改正,拒不改正的可撤销捐赠并追回财产。
2. 捐赠人应当履行的法定义务
财产合法:捐赠的财产必须是捐赠人有权处分的合法财产,不得捐赠违法所得、权属不明的财产。
不得附不正当义务:不得在捐赠中附加商业利益输送、关联交易、排他性合作等不符合公益目的的条件。
不得假借捐赠牟利:不得以慈善捐赠名义进行虚假宣传、逃税、非法集资、商业营销等违法活动。
按约定交付:公开承诺捐赠、签订书面捐赠协议后,应当按时交付捐赠财产;拒不交付的,慈善组织可依法向法院申请支付令或提起诉讼追索。
四、公益性捐赠税收优惠政策(2026 现行有效)
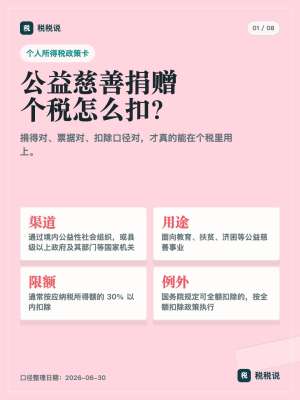
税收优惠是慈善捐赠的核心制度激励,享受优惠的前提是:通过具备税前扣除资格的公益性社会组织 / 政府部门捐赠,并取得合规捐赠票据。
1. 企业所得税扣除规则
基础比例:企业发生的公益性捐赠支出,在年度利润总额 12% 以内的部分,准予在当年应纳税所得额中扣除;超过 12% 的部分,准予结转以后 3 年内计算扣除。
扣除顺序:先扣除以前年度结转的捐赠支出,再扣除当年发生的捐赠支出。
政策变化提示:原目标脱贫地区扶贫捐赠据实全额扣除政策,已于 2025 年 12 月 31 日到期,2026 年起统一按上述限额规则执行。
2. 个人所得税扣除规则
基础比例:个人将其所得用于教育、扶贫、济困等公益慈善事业的捐赠,捐赠额未超过应纳税所得额 30%的部分,可以从应纳税所得额中扣除。
全额扣除情形:向红十字事业、公益性青少年活动场所、农村义务教育、符合条件的特定基金会等捐赠,按政策可全额税前扣除。
个人通过互联网平台捐赠的,可在平台申请开具电子捐赠票据,用于个税汇算清缴时申报扣除。
3. 其他税收优惠
单位或个体工商户将自产、委托加工或购买的货物用于符合规定的公益性捐赠,符合条件的可免征增值税。
捐赠住房作为公租房的,符合条件的可按公益性捐赠规则享受所得税扣除。
4. 扣除资格核验
财政部、税务总局、民政部每年公布具备公益性捐赠税前扣除资格的社会组织名单,有效期 3 年,捐赠前可在官方渠道核验对方是否在有效名单内。
未取得税前扣除资格的组织,接受的捐赠不能享受税收优惠。
五、慈善组织的法定责任与监管要求
1. 信息公开义务
慈善组织应当每年向民政部门报送年度工作报告与财务会计报告,公开募捐情况、财产使用、项目实施、管理费用、人员薪酬等信息,接受社会监督。
2. 管理费用上限
慈善组织年度管理费用不得超过当年总支出的10%;特殊情况需突破的,应当履行报批程序并向社会公开,严控运营成本侵蚀善款。
3. 专款专用与保值增值
慈善财产必须全部用于慈善目的,不得私分、挪用、截留;严格按照募捐方案和捐赠约定使用,不得擅自改变用途。
慈善财产可进行保值增值投资,但必须遵循合法、安全、审慎原则,不得开展高风险投资。
4. 应急慈善特殊规则(2023 修法新增)
发生重大突发事件时,政府应建立协调机制引导慈善力量有序参与;应急募捐无法提前备案的,可在活动开始后 10 日内补办;募得款物需及时分配使用并公开进度。
六、高频法律风险与避坑指南
1. 警惕 “伪慈善” 诈骗
核验方法:通过民政部 “慈善中国” 官网,查询对方是否为登记在册的慈善组织、是否具备公开募捐资格。
避坑:不要向个人微信、私人账户转账 “捐款”;不要轻信 “捐款返利”“慈善投资” 等话术,凡是承诺收益的 “慈善项目” 均为诈骗。
2. 承诺捐赠不兑现的法律后果
企业或个人公开发布捐赠承诺、签订书面捐赠协议后,不按时交付捐赠财产的,慈善组织可依法追索;情节严重的会被纳入信用记录,向社会公示。
例外:捐赠人公开承诺捐赠后经济状况显著恶化,严重影响生产经营或家庭生活的,经向民政部门报告并公开说明情况后,可以不再履行捐赠义务。
3. 定向捐赠的合规边界
捐赠人可以指定受益人,但不得指定捐赠人的利害关系人作为受益人(如企业捐赠给慈善组织,指定自己的关联公司、亲属受益)。
违规指定利害关系人的,不属于公益性捐赠,不能享受税收优惠;情节严重的可能构成挪用慈善财产,面临行政处罚。
4. 虚假捐赠与票据风险
不得为了抵税进行虚假捐赠、循环捐赠,不得虚开、转让捐赠票据;捐赠票据与发票性质类似,虚开、倒卖捐赠票据属于违法行为,将面临税务处罚与民政部门行政处罚,情节严重构成犯罪的,还将依法追究刑事责任。