慈善捐赠支持政策|完整解读指南(2026 现行版)
2026-10-24
浏览量:次
慈善捐赠支持政策|完整解读指南(2026 现行版)
核心框架:税收优惠为核心、行政规费减免、金融支持、信用激励、荣誉激励、专项倾斜政策;享受优惠有硬性前提:通过具备公益性捐赠税前扣除资格的主体捐赠,取得正规捐赠票据。
一、税收优惠(最核心政策)
1. 企业捐赠所得税政策
企业通过合规公益主体捐赠:年度利润总额12% 以内部分当年扣除;超出 12% 的部分,可以结转以后 3 年扣除。
注意:直接捐给个人、没有税前扣除资格的机构,不能享受税前扣除。
2. 个人捐赠所得税政策
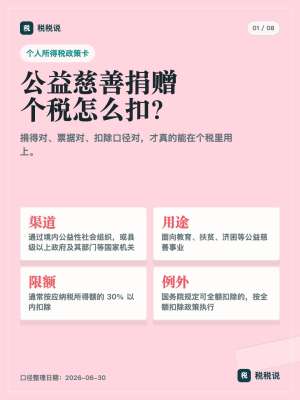
捐赠额不超过应纳税所得额 30%的部分,可以扣除;扶贫、乡村振兴、抗疫等国务院规定的特定项目,可享受全额扣除(不受 30% 限额)国家税务总...。支持综合所得、经营所得、分类所得多渠道扣除,支持个税汇算清缴时追溯填报。
3. 境外物资进口优惠
境外捐赠慈善物资,依法减免进口关税、进口环节增值税,多用于救灾、乡村帮扶、医疗物资捐赠中华人民共...。
4. 股权、房产、知识产权等非货币捐赠
捐赠股权、不动产、知识产权,转让环节可按规定减免行政事业性收费;按公允价值确认捐赠额,凭票据正常参与税前扣除。
5. 慈善信托优惠
设立慈善信托并在民政完成备案,可依法享受对应税收优惠;未备案的慈善信托一般无法享受优惠中华人民共...。
6. 慈善组织本身税收优惠
慈善组织的捐赠收入、会费收入等免税收入,免征企业所得税;非营利资质合规的,配套增值税减免。
二、行政规费、土地配套扶持政策
实物、股权、房产、知识产权捐赠,免征权属转让类行政事业性收费(登记费、过户工本费等)人民政协网。
慈善服务设施用地:符合条件可按划拨方式供地;非营利慈善机构用水、用电、用气,执行居民价格。
社区慈善、养老、救助类公益项目,各地配套场地扶持、租金减免。
三、金融支持政策
鼓励银行、信托机构为慈善组织、慈善信托提供低手续费结算、专户管理、慈善信托托管服务。
支持慈善组织通过公益创投、慈善信托、慈善资产保值增值方案,盘活捐赠资产,放大帮扶效益。
鼓励保险机构开发公益相关责任险、慈善项目保障类产品。
四、信用、荣誉激励政策
捐赠信息纳入信用记录:大额、持续合规捐赠主体,纳入正向信用激励;慈善失信、虚假捐赠、挪用捐赠款物实施联合惩戒中国人大网。
荣誉表彰:中华慈善奖(国家级)、省市慈善表彰;重大公益贡献主体,纳入地方评优、文明单位参考指标。
政府采购倾斜:部分地区在政府采购、服务商遴选时,同等条件下优先考虑积极履行慈善社会责任的企业。
五、专项倾斜政策(重点领域)
乡村振兴、帮扶欠发达地区、832 帮扶平台捐赠:长期有全额扣除、配套宣传、项目对接等专项支持。
重大突发事件(地震、洪涝等救灾捐赠):临时特殊优惠、绿色通道,简化物资查验、免税办理流程。
养老、儿童福利、残疾人帮扶、应急救助类慈善项目,多地配套财政配套资金、公益创投补贴。
社区慈善:鼓励社区基金、小微慈善,简化登记备案,给予孵化培训支持中华人民共...。
六、享受优惠的必备条件(避坑重点)
✅ 受赠方:必须是取得公益性捐赠税前扣除资格的慈善组织、基金会,或县级以上政府部门;资格有效期 3 年,可在财政部、民政公告查询名单中华人民共... ✅ 凭证:取得财政统一印制的公益事业捐赠票据(普通收据、转账回执不能单独作为抵扣凭证) ✅ 用途:资金、物资用于慈善法规定范围:扶贫、济困、扶老、救孤、恤病、助残、救灾、科教文卫、环保等 ❌ 直接捐赠给个人、企业,捐赠附带回报、广告置换、商业对价,不属于无偿慈善捐赠,不享受税收优惠
七、地方配套政策特点
各地在国家基础政策之上叠加:
地方慈善补贴、公益创投资金,扶持本地慈善项目
捐赠人宣传、公益品牌扶持
志愿者激励、积分、公共服务优待
提示:地方细则差异大,以本省财政厅、民政厅、税务局公告为准。
八、高频误区
误区:只要捐款就一定全额抵税 → 错,大部分是限额扣除,只有国家列明专项才全额扣除
误区:捐赠票据自动抵扣 → 需要在个税 APP、企业汇算系统主动填报、留存备查
误区:慈善组织 = 一定有税前扣除资格 → 资格需要单独认定,很多小型社团没有该资格
九、配套查询渠道
公益性社会组织税前扣除资格名单:财政部、税务总局、民政部联合公告
慈善组织信息、公开募捐资质:全国慈善信息公开平台(慈善中国)
捐赠票据规范、抵扣申报指引:电子税务局、个税 APP