慈善捐赠分析及趋势分析
2026-10-29
浏览量:次
慈善捐赠分析及趋势分析
说明:本分析面向企业捐赠规划、公益项目申报、品牌社会责任传播参考,不构成财税或法务最终方案,捐赠相关优惠、合同细节以民政、税务部门最新政策为准。
一、现状基础分析
捐赠主体结构上,企业依旧是国内慈善捐赠最主要来源,大额捐赠集中在头部上市公司、民营龙头,捐赠形式和企业战略、ESG、品牌传播深度绑定;个人小额捐赠依托互联网募捐平台持续扩容,参与人次很高,但单份金额偏小,整体占比还有提升空间人民论坛网。捐赠流向持续向重点民生领域倾斜,传统的救灾、助学、扶贫之外,一老一小、残障帮扶、罕见病、乡村振兴、生态环保、医疗救助成为主流方向,单一短期救灾类项目占比逐步下降,长期持续性项目越来越多。捐赠财产形态不再只有现金和实物,股权、不动产、知识产权、有价证券、服务捐赠、设备使用权捐赠逐年增多,慈善信托成为高净值个人、家族、企业做长期公益安排的重要工具,资金可以长期滚动运作,持续支持指定公益方向央视网新闻...。监管基调是规范先行,慈善法配套细则、互联网募捐平台管理办法、慈善信托信息公开办法陆续落地,信息公开、财务审计、项目执行验收、资金追溯的要求持续收紧,公信力是慈善组织和企业捐赠项目的核心门槛,信息模糊、执行反馈缺失的项目会快速失去捐赠人信任。
二、核心发展趋势
第一,捐赠从一次性活动捐赠,转向长期战略型公益。过去很多企业捐赠偏向事件驱动,遇到灾害、节日做单次捐款;现在更多企业把慈善纳入长期 ESG 体系,设立专项基金、慈善信托、持续资助计划,做多年周期的定点帮扶、人才培养、科研资助,追求稳定、可规划的社会价值,而不是单次曝光。企业公益和主营业务结合的趋势明显,制造企业捐赠设备、医疗机构输出医疗资源、科技企业提供技术和算力公益支持,走 “专业能力捐赠” 路线。
第二,数字化、全链路透明化成为标配。互联网募捐平台持续规范,区块链、溯源台账、AI 核验逐步落地,捐赠人可以追踪资金拨付、物资签收、受助反馈,每一笔善款的流向可查询。同时 AI 用于需求摸排、受助对象审核、票据核验、项目复盘,降低公益执行成本。监管侧也在推进统一慈善信息平台,穿透式监管,数据闭环,透明不再是加分项,而是基础准入要求。
第三,慈善信托持续放量,长期资产型公益快速增长。慈善信托具备财产隔离、定向使用、永续存续的特点,适合家族财富传承、企业大额长期捐赠。数据上存量信托追加资金的比例提升,说明捐赠人认可这种长期模式,投向集中在教育、科技、特殊群体帮扶、乡村发展,东部发达地区落地数量领先中证网。
第四,捐赠细分赛道更加专业化,小众刚需领域获得更多资源。传统热门赛道竞争饱和,罕见病、心智障碍、老年认知障碍、乡村儿童心理健康、生物多样性保护、防灾减灾能力建设这类细分议题关注度上升。捐赠人不再只看知名度高的大项目,开始关注项目的专业执行团队、评估指标、真实成效,成效评估、第三方评估的需求持续增加。
第五,个人捐赠常态化、轻量化,小额普惠公益持续扩容。指尖公益、月捐、定期自动捐赠成为主流,公益场景融入日常消费、会员体系、员工福利。员工公益、企业配捐机制普及,企业发起员工月捐,公司按照比例配套捐赠,兼顾员工参与感和企业社会责任,个人捐赠的文化氛围持续培育。
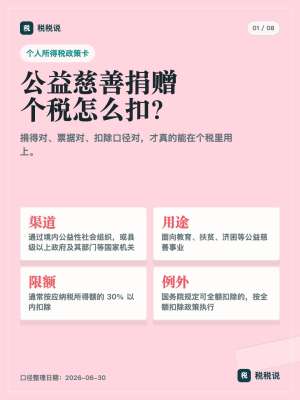
第六,合规精细化,财税激励配套持续完善。捐赠方、慈善组织都更加重视票据、税前扣除资格、捐赠协议条款、物资作价流程。地方陆续探索捐赠积分、荣誉激励、共富慈善配套政策,税收优惠政策的落地细则持续优化。同时风险红线更清晰,严禁借慈善营销炒作、捆绑商品销售、夸大项目效果,募捐宣传内容监管趋严。
第七,跨主体协同捐赠增多,多方联合模式流行。政府、慈善组织、企业、科研机构、社区联合立项,资源互补,企业出钱出物资,专业机构负责落地执行、需求调研、后续服务,政府提供政策和基层渠道支持,避免企业直接捐赠出现供需错配、落地难的问题。
三、主要风险点
监管合规风险,包括慈善组织税前扣除资格失效、募捐资质不合规、宣传内容违规、信息披露不及时,会影响捐赠抵扣和品牌声誉。项目落地风险,供需脱节,物资和资金不匹配,项目缺少持续运营能力,一次性捐赠之后没有长效帮扶。信任舆情风险,资金使用不透明、反馈缺失、执行低效,容易引发舆情,对捐赠企业品牌造成负面影响。财税风险,捐赠票据不合规、实物资产作价不规范、股权捐赠流程复杂,处理不当无法享受税收优惠。宏观周期波动风险,经济承压阶段,企业大额捐赠意愿收缩,更偏向保守、小而精、可量化成效的公益项目。
四、捐赠方(企业)实操方向建议
优先选择具备公开募捐资质、定期完整公示项目台账、支持第三方评估的慈善组织合作。优先设计长期项目,减少纯事件型单次捐赠,尽量和自身产业优势结合,打造可持续的公益方向。协议中写清资金用途、拨付节奏、信息公开要求、反馈周期、验收标准,明确禁止用于和约定无关支出。组合使用多种捐赠方式,小额应急走直接捐赠,长期大额规划可以评估慈善信托方案。建立内部公益台账,留存捐赠票据、物资签收凭证、项目反馈报告,用于 ESG 报告、内部审计、对外传播素材。传播上弱化营销化表达,以项目成效、受助故事为主,规避违规宣传的风险。