AI 行业未来发展趋势预测(2026-2030)
2026-10-09
浏览量:次
AI 行业未来发展趋势预测(2026-2030)
核心判断:AI 行业正在从大模型参数竞赛转向落地变现、智能体、端云协同新阶段;AI
逐步变成数字基础设施,不再只是独立产品,而是嵌入各行各业的底层能力,算力、模型、应用、治理四条主线并行演进贵阳市大数...。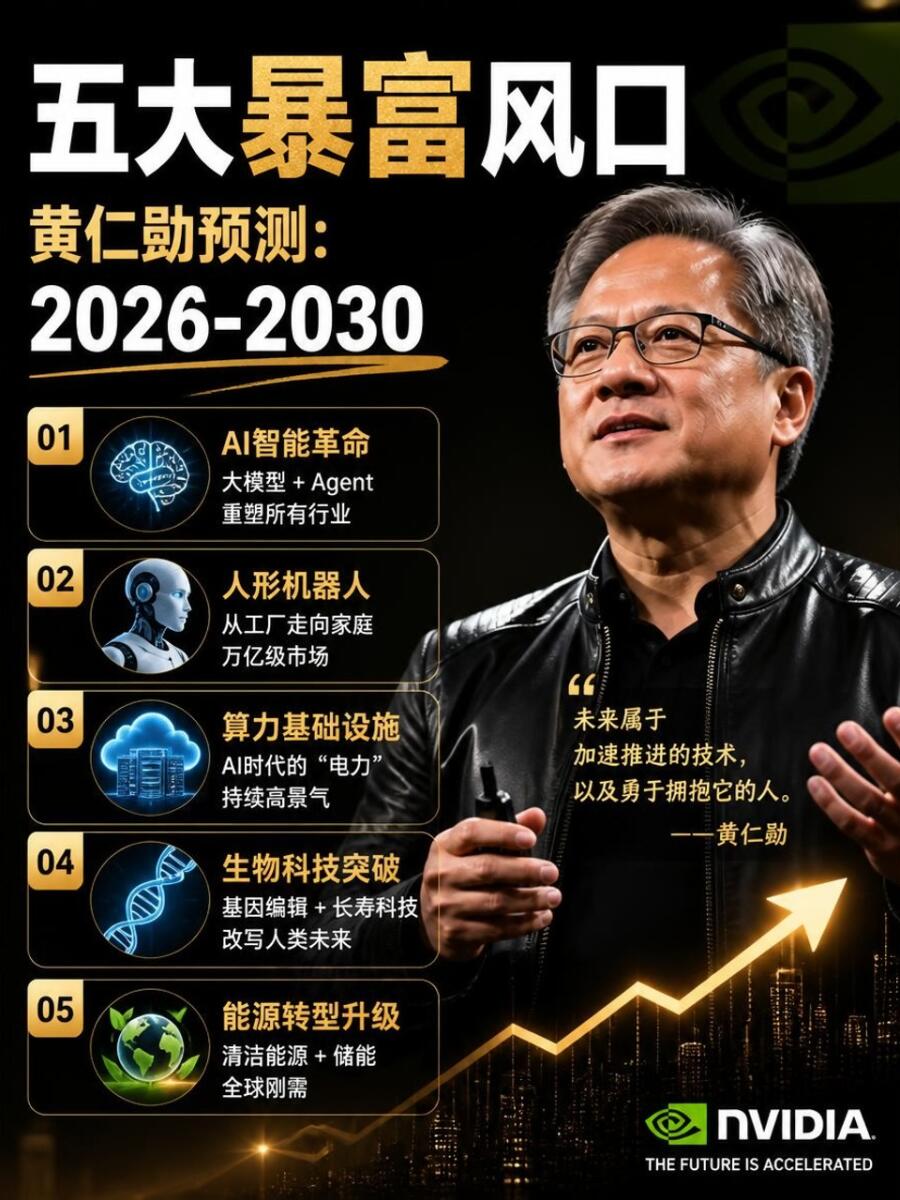
一、技术层趋势:从 “会生成” 走向 “会执行”
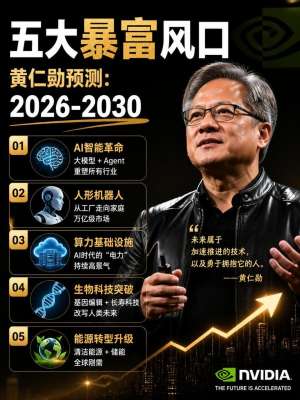
AI 智能体(Agent)成为核心主线 传统大模型是一问一答;智能体具备目标拆解、多步骤规划、记忆、工具调用能力,可以自动完成复杂任务。未来企业软件、个人助手都会大量内置 Agent,多智能体互联形成智能体网络,跨应用自动协同工作。中长期看,智能体将打通办公、供应链、客户服务、科研等场景,是 AI 下一轮增长引擎新华网。
行业预测:2026 年约 40% 企业应用嵌入任务型智能体,后续渗透率持续抬升新华网。
模型路线分化:通用大模型 + 垂直小模型 + 端侧轻量化模型
通用基座模型:少数头部企业投入,追求综合能力,但训练成本极高;
行业垂直模型:聚焦医疗、工业、法律、金融,小而精,领域知识强、幻觉更低、落地成本低,是产业落地主力;
端侧 AI 模型持续爆发:模型轻量化,在手机、机器人、车载设备本地运行,降低云端算力压力、保护隐私、减少延迟。端云混合架构成为主流方案。
多模态 + 具身智能打通数字与物理世界 文本、图像、音频、视频、3D 统一融合;AI 不再局限屏幕内,人形机器人、工业机器人、自动驾驶等硬件搭载具身智能,在物理环境感知、操作、交互,打开工业制造、家庭服务新空间新华网。
二、产业链趋势:算力基建长期高景气,盈利重心向应用转移
算力产业链持续高投入,成本是核心瓶颈 AI 算力芯片、光模块、服务器、存储、数据中心、电力是上游核心赛道。AI Agent、多模态模型会带来更大推理算力需求,算力资本开支维持高位;同时行业会持续优化推理效率、压缩模型,降低单位 Token 成本。算力供给、能耗、散热会长期约束行业扩张速度。
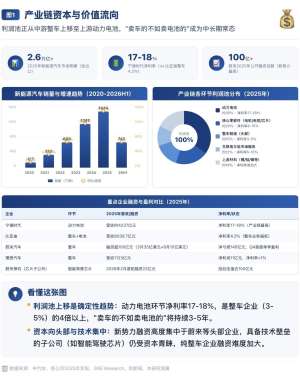
行业盈利格局切换:上游卖基建确定性最强;应用层进入商业化验证期
上游(芯片、服务器、光模块、IDC):确定性最高,属于 AI 时代基础设施;
中间层(模型厂商):竞争激烈,单纯卖模型 API 利润变薄,必须绑定行业解决方案;
下游行业应用:是未来最大增量。AI 原生软件、企业服务、工业、医疗、设计、电商等场景,从 “AI 插件” 升级为AI 原生产品,把 AI 作为底层架构重构业务流程。
当前痛点:很多企业 AI 项目能演示,但难以稳定转化为真实利润,未来行业会从概念试点转向可量化 ROI 项目,淘汰伪 AI 项目智能经济。
国产 AI 产业链自主可控加速 国内基座大模型、算力芯片、框架、行业应用协同推进,政企、工业、金融等场景优先国产替代,形成国内独立的技术生态。
三、商业化与企业应用趋势
AI 从单点工具,变成企业全链路基础设施 AI 不再只是写文案、做 PPT 的工具,而是嵌入研发、生产、质检、供应链、营销、客服全业务链条,实现端到端业务闭环优化。企业竞争转变为数据资产 + AI 工作流的竞争新华网。
B 端企业市场>C 端消费市场 短期 C 端 AI 产品热度高,但规模化盈利难度大;B 端产业 AI 空间更大:智能制造、生物医药研发、工业质检、能源优化、企业知识管理,这些场景付费意愿强,是未来几年变现主战场。
人机协作模式重构岗位 AI 更多替代重复性任务,而非直接替代岗位;员工转变为 AI 流程的设计者、校验者、智能体管理者,人机协同成为主流工作模式贵阳市大数...。
四、风险、治理与约束趋势
AI 监管体系全球落地,合规成为硬性门槛 生成内容审核、数据安全、个人隐私、模型备案、算法透明度、AI 安全评估持续收紧。高风险场景(医疗、金融、自动驾驶)准入门槛显著提高,合规能力直接决定企业能不能商业化出海。
技术风险持续存在:幻觉、安全攻击、数据版权 模型幻觉、数据版权纠纷、提示词注入攻击、模型泄露等问题短期无法完全消除,行业会投入大量资源做模型安全、可信 AI 能力。
能耗与资源约束 大规模 AI 数据中心耗电巨大,绿色低碳算力、液冷、节能技术会成为数据中心标配,能源成本将长期限制算力扩张规模。
五、中长期综合总结(一句话概括)
短期(1-2 年):智能体落地、端云协同、B 端行业解决方案放量,算力上游持续受益;行业去泡沫,重真实业务价值;中期(3-5 年):具身智能成熟,AI 成为像互联网一样无处不在的基础设施,大量行业被重构;长期:通用人工智能(AGI)仍属于远期探索方向,短期产业重心仍然聚焦工程落地、降本增效。
- 上一篇:2026年10月最新企业新闻动态速递
- 下一篇:品牌:全面了解品牌历史与核心价值
相关文章