慈善捐赠管理完整指南
2026-11-20
浏览量:次
慈善捐赠管理完整指南
核心定义:慈善捐赠管理,是捐赠方、慈善组织双方,围绕捐赠发起、协议签订、物资 /
资金接收、台账登记、项目执行、信息公开、反馈、审计、档案留存全流程的规范化管理,目标是保障捐赠合规、专款专用、可追溯,规避法律风险,保障捐赠人知情权。
一、捐赠管理两大主体职责
1. 捐赠方(企业 / 个人)
明确捐赠意愿、捐赠标的:资金、实物、服务、股权、知识产权等
筛选具备合法资质的接收主体
协商捐赠用途、执行周期、反馈方式,签署捐赠协议
按约定完成交付,索要票据、回执
接收项目进度、结项报告,必要时参与监督
按规定办理税前抵扣相关手续
2. 慈善组织(基金会、慈善协会等)
资质核验:确认自身业务范围,不超范围接收捐赠
捐赠登记、合同管理、财务独立核算
专款专用,不得擅自变更捐赠意向
项目落地、物资发放、影像留存
定期信息公开、向捐赠人反馈
财务审计、档案长期保存
重要提示:个人直接给到受助者,不属于规范慈善捐赠,一般无法开具捐赠票据,也不能享受个税抵扣。
二、捐赠分类(按标的)
货币捐赠:现金、转账,最容易核算管理,单独设立项目专户,专款专用
实物捐赠:物资、食品、药品、设备、衣物等。重点评估:保质期、合规资质、运输仓储成本、是否符合受助人群需求;实物要做公允估值,附价值说明、入库单
服务捐赠(志愿服务 / 专业服务):法律咨询、设计、培训、义诊等,一般不计入捐赠抵扣额度,单独台账记录服务时长、服务对象
特殊捐赠:股权、房产、艺术品、知识产权,流程复杂,需要评估、公证、过户,建议提前和基金会专项沟通
三、捐赠管理全流程步骤
1. 前期对接与尽调
捐赠方:核验接收机构资质,看慈善组织登记证书、慈善组织公开募捐资格、往年年报、处罚记录;避开无资质的个人、临时群募。慈善组织:确认捐赠来源合规,不接收涉违法来源资金;评估物资能不能落地、有没有仓储、运输、分发成本。
2. 签订捐赠协议(核心文件)
协议必须写清:
捐赠人、受赠方全称
捐赠类型、金额 / 数量、标的明细
限定用途(专项捐赠)或不限定(非定向捐赠)
执行地域、受益群体、项目周期
反馈频次:月度 / 季度 / 结项报告、照片、数据
能不能允许变更用途:定向捐赠原则上不能随意改;确需调整,必须征得捐赠人书面同意
票据开具、公示约定、违约责任
定向捐赠管控最严格,不能挪用;非定向捐赠由机构在章程范围内自主安排。
3. 接收、入库、财务登记
资金:转入对公慈善专户,财务单独记账,项目独立核算
实物:验收、清点、拍照、入库,出具入库回执,标注批次、有效期
所有捐赠即时登记台账:捐赠人、时间、标的、金额、用途、单号、对接人
4. 项目执行与过程管控
资金类:按预算拨付,留存支出凭证
物资类:发放签收表、受益人清单、现场影像;杜绝截留、变卖捐赠物资
建立过程台账:支出明细、物流单据、发放记录、沟通记录
重大变更及时书面告知捐赠方,取得同意
5. 反馈、公示与结项
过程反馈:按协议约定同步进度
公开要求:慈善组织依法在全国慈善信息公开平台、官网公示项目情况、资金使用明细
结项:项目结束出具结项报告,包含资金收支、物资发放、受益成效、问题总结,附凭证摘要
归档:协议、回执、票据、影像、报告统一存档,保管期限不少于 10 年
6. 审计与监督
大额捐赠项目,可约定第三方专项审计;捐赠人有权按协议查阅项目资料。监管渠道:民政部门、全国慈善信息公开平台。
四、税务与票据管理(高频重点)
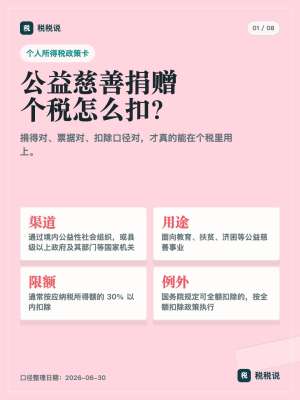
只有具备慈善捐赠票据资格的慈善组织,才能开具《公益事业捐赠统一票据》,这是抵扣凭证;收据、普通发票不能替代。
企业捐赠:在年度利润总额 12% 以内部分准予当年扣除,超过部分准予结转以后三年扣除。
个人捐赠:捐赠额未超过应纳税所得额 30% 的部分,可以从应纳税所得额中扣除;部分特殊项目可全额扣除。
票据信息要和捐赠协议、转账记录一致,备注项目名称。
五、定向捐赠的红线(极易踩坑)
定向捐赠,慈善组织不能私自挪去别的项目
不能约定捐赠直接给捐赠人的关联方、亲友,属于变相输送利益
不能附加和慈善无关的回报条件(比如广告回报、商业合作强制绑定)
不得要求受益人给捐赠人输送利益
六、常见风险清单
没有协议,口头捐赠,后期双方对用途、反馈产生纠纷
接收机构无慈善资质,无法开票、不受民政监管
实物捐赠不核算仓储物流成本,最后项目资金被运费、仓储耗尽
台账混乱,支出无凭证,审计无法通过
捐赠后机构长期不反馈、不公示
捐赠人要求指定受益人,触碰慈善监管红线
七、捐赠管理台账核心字段(可直接做表格)
捐赠编号、捐赠日期、捐赠人、联系方式、捐赠类型、金额 / 数量、捐赠用途(定向 / 非定向)、协议编号、票据编号、交付凭证、项目负责人、反馈记录、结项状态、归档编号
八、简化区分:捐赠管理视角
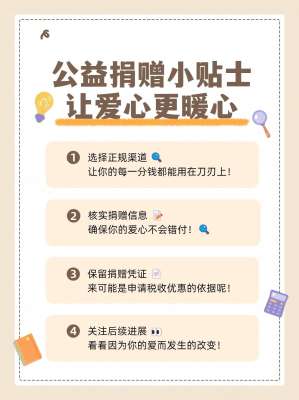
个人小额捐赠:重点选正规平台、索要票据、留意公示
企业大额捐赠:一定要签书面捐赠协议,约定反馈、审计、公示,财务单独做账,留存全套资料
慈善机构内部:核心是 “专账、专户、专人、可追溯、可公开”
- 上一篇:C2C 供应平台(个人交易)全面详解
- 下一篇:展会媒体邀请名单模板(可直接套用)
相关文章