慈善捐赠透明与信息公开完整指南
2026-10-15
浏览量:次
慈善捐赠透明与信息公开完整指南
一、核心意义
慈善捐赠透明度,核心就是慈善组织依法主动向社会公开捐赠款物来源、使用流向、项目执行、财务收支
,消除捐赠人信息差,建立信任;信息公开是慈善机构法定义务,也是捐赠方、企业公益项目的风控基础。
法律依据:《中华人民共和国慈善法》《慈善组织信息公开办法》
二、必须公开的基础信息(常年持续公示)
机构基础资质:组织名称、统一社会信用代码、登记证书、章程、负责人、理事会成员、联系地址与联系方式;业务范围、评估等级、是否具有公益性捐赠税前扣除资格。
收费与薪酬:慈善组织的管理费标准、工作人员薪酬福利制度。
重大事项:变更登记、合并分立、行政处罚、失信记录、重大诉讼。
三、捐赠款物专项公开(捐赠相关重点)
捐赠接收公示 每笔捐赠(资金、物资):捐赠人名称(匿名可隐匿)、捐赠时间、捐赠金额 / 物资品名、数量、公允价值。
注意:捐赠人要求保密姓名,机构只公示捐赠款物数额,隐去个人信息。
捐赠支出使用公示 款物分配去向、受益对象、拨付时间、项目实施地域、项目执行进度。
项目费用明细 项目直接支出、行政运营管理费用,管理费比例需符合法规上限(慈善法规定年度管理费用一般不得超过当年总支出 10%)。
项目结项报告:项目成果、受益人数、成效说明、剩余物资 / 资金处置方案。
四、财务信息公开
年度工作报告、经审计的年度财务会计报告,包含资产负债、业务活动表、现金流量。
重大投资活动、关联交易(和理事、负责人相关方交易必须专项披露)。
五、公开渠道与时限要求
公开渠道
全国慈善信息公开平台(民政部官方平台,法定主渠道)
慈善组织官网、公众号
民政部 / 地方民政部门指定平台
仅朋友圈、公众号简单推送,不算完整合规公开。
时间要求
募捐活动:募捐方案提前公开;募捐周期大于 6 个月,至少每 3 个月公示一次募捐进展。
接收捐赠:及时公开捐赠信息。
年度报告:每年 3 月 31 日前,公示上一年度年报与审计报告。
重大事件:发生重大损失、重大纠纷,30 日内专项公开。
六、企业大额捐赠额外披露要点(企业捐赠场景)
捐赠协议:捐赠用途限定条款,专款专用约定。
定向捐赠:单独台账,独立披露,不能和机构其他资金混同。
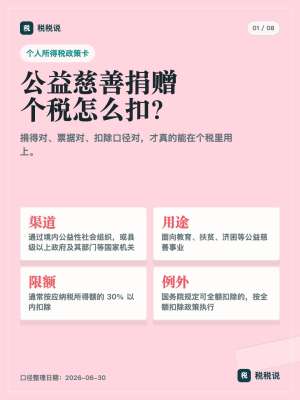
税前扣除票据:捐赠票据开具、公示备查。
企业公益传播:对外宣传不能夸大项目效果,宣传素材要与公开报告保持一致。
七、常见违规风险(避坑重点)
只公布收款总额,不公布钱花到哪里、具体受益对象。
管理费不公示,管理费超标。
定向捐赠资金被挪用、跨项目调剂,未告知捐赠人。
信息滞后,年报长期不更新;隐瞒行政处罚、失信记录。
过度公开捐赠人隐私,未经许可泄露捐赠人个人信息。
物资捐赠:物资估值虚高,未公示物资评估依据。
八、捐赠人监督方式
在全国慈善信息公开平台查询机构资质、年报、项目公示。
向慈善组织申请查询本人捐赠使用明细。
向民政部门投诉举报信息不透明、违规使用捐赠款物。
九、提升透明度实操做法
建立独立台账:捐赠资金 / 物资专款专账,区分普通捐赠、定向捐赠。
分阶段披露:立项→募捐→执行中期→结项,分段更新。
留存凭证:合同、票据、物资签收单、受益证明、审计报告,长期存档备查。
主动回应疑问:设立咨询通道,及时回复捐赠人对资金流向的问询。
相关文章