行业热点深度观察:产业拐点、分化与长期命题
2026-11-18
浏览量:次
行业热点深度观察:产业拐点、分化与长期命题
定位:偏向产业视角的深度观察,不只是新闻汇总,侧重底层逻辑、矛盾点、风险与中长期趋势,信息仅供产业参考,不构成投资建议。
一、AI 大模型:从烧钱扩算力,转向商业价值验证阶段
本轮产业最大转折:AI 告别 “只要有算力、有大模型就受追捧” 的资本叙事,进入投入产出校验期。
行业共识已经明确:算力供给不再是唯一瓶颈,场景落地、付费转化、降本增效成为衡量企业价值的标尺。李彦宏在 APEC 峰会上明确提示风险:如果 AI 不能持续产生营收与利润,行业泡沫风险会快速放大。
两条路线分化:
一是基础算力与芯片链路,英伟达财报持续超预期,AMD、国产 GPU 厂商跟进适配,长协订单、算力集群建设依旧火热;算力产业链从单纯堆硬件,转向光模块、存储、先进封装、液冷等配套短板补全,产能交付能力成为核心竞争力。
二是应用层、行业大模型、智能体(Agent),进入残酷筛选。通用聊天产品流量红利消退,垂直行业模型(工业质检、制造调度、财税、法务、企业知识库)、端侧本地 AI 成为突围方向。很多企业开始收缩非核心 AI 团队,砍掉无法落地的 Demo 项目,优先保留能直接节约人力、提升流程效率的项目。
核心矛盾:模型能力进步很快,但泛化能力不足、场景定制成本高、ROI 难测算,是制约规模化普及的最大卡点。GEO、AEO 这类面向 AI 搜索内容优化的配套服务,也正是在这个背景下,成为企业数字化营销的新需求。
二、人形 / 具身智能机器人:从发布会样机,走向产线验收元年
这是当下最有张力的赛道:预期极高,但商业化阵痛明显。
2026 年国内人形机器人市场规模预计 150 亿元,落地场景集中在工厂产线、物流分拣、机场、仓储等工业场景,家庭消费级落地仍然遥远。头部企业已经完成工厂 8 小时连续作业测试,在 3C、汽车零部件产线完成重复性工序替代,验证了基础可用性。
赛道最大变化:资本预期降温,估值回归理性。前期高估值标的出现股价回调,市场开始区分 “技术样机” 和 “可稳定交付、可核算成本的产品”。产业人的共识是:硬件(减速器、伺服、传感器、关节结构件)供应链已经成熟,真正的瓶颈在具身模型泛化能力—— 一台机器人换一个工位,不用重新大量调参、训练,才能真正打开空间。
两条落地路线:工业优先(短期主线,降本逻辑清晰)、服务场景试点(机场、商超巡检、搬运,小范围试点);家用陪伴型机器人还属于长期叙事,短期很难放量。
一句话总结:不再比拼谁的机器人更灵活好看,而是比拼故障率、维护成本、单位工时替代人力的性价比。
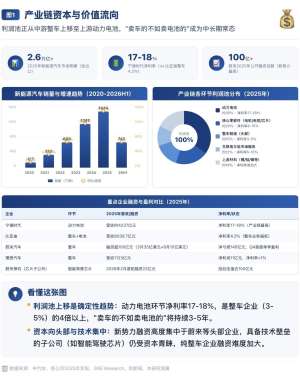
三、新能源汽车与储能:增速放缓,内卷出海 + 储能双轮驱动
整车市场告别高增长爆发,进入存量竞争、结构性分化。
国内内卷加剧,价格战常态化,车企分化加速:头部品牌守住份额,二线品牌加速整合、并购、资质重组;智驾不再是差异化噱头,逐步成为标配,越野智驾、城市 NOA 下沉普及,差异化转向底盘、座舱、空间设计、整车一体化方案。
出海是整车最重要增长曲线,但门槛持续抬升:海外关税、碳足迹、电池护照、当地本土化建厂、合规认证、售后体系,简单出口卖货时代结束,本地化运营成为必修课。
储能板块正在从配套副业升级为独立基础设施赛道。储能电池产量、装机、海外订单持续高增,欧洲、中东、拉美是增量市场;商业模式由补贴驱动转向容量电价、现货套利、辅助服务多重收益支撑。
新挑战同步显现:产能过剩压力、价格战、回收体系建设、全生命周期绿色管控要求趋严,头部企业向电池循环、储能运维、虚拟电厂延伸,打造第二增长曲线。
电池技术路线并行迭代:46 系大圆柱、钠离子电池、固态电池持续测试验证,多路线并存,短期没有单一技术完全替代现有锂电。
四、半导体与算力硬件:国产替代加速,供应链安全博弈持续
算力需求拉动芯片、封测、光通信、PCB、存储全链条景气延续。
产业主线分为两块:AI 加速芯片国产替代持续推进,国产 GPU 持续适配主流大模型,追赶海外头部产品;同时成熟制程、功率半导体、模拟芯片、传感器稳步实现国产替代,在工控、汽车、家电、新能源设备放量。
短板依然集中在先进制程、高端光刻、设备、高纯材料。行业模式变化:大厂不再单纯采购芯片,而是通过长协、股权投资锁定产能,供应链绑定加深。
光通信是算力基建里的高景气分支,800G、硅光、共封装光学(CPO)、近封装光学(NPO)是技术迭代主线,数据中心互联需求持续超预期,成为算力硬件里确定性较强的细分方向。
五、消费科技:端侧 AI 重塑终端,硬件创新从参数竞争转向体验生态
手机、平板、PC、穿戴设备迎来一轮由端侧 AI 驱动的更新周期。
竞争焦点不再是单纯屏幕、芯片参数,而是本地大模型、端侧智能助手、跨设备协同。手机厂商把本地 AI 助手作为核心卖点,打通本地文件、照片、应用、日程,实现离线理解、本地总结、多模态交互。折叠屏、轻薄本、AR 眼镜、智能座舱是形态创新方向。
消费电子的底层逻辑变化:硬件不再单独卖产品,而是卖 “AI 交互入口”;终端厂商尝试自建生态,和通用大模型厂商形成合作又博弈的关系。同时行业整体复苏温和,换机周期拉长,消费意愿偏谨慎,只有具备明确 AI 差异化的机型,才能拉动换机需求。
六、制造与出海:中国制造从产品输出,转向体系化出海
“新三样” 之外,装备、机器人、光伏、工程机械、医疗器械出海加速。
一个显著特征:出海不再只是卖成品,而是输出整套方案 —— 产线方案、电站 EPC、运维服务、本地化组装工厂。海外贸易壁垒、反倾销、碳规则持续增多,倒逼企业布局海外本地产能,规避贸易风险。制造业内部,AI + 工业落地加速。工厂内部的质检、排产、预测性维护、工艺参数优化,成为工业大模型最稳定的落地场景。
头部制造企业的实践证明:工业 AI 的回报周期远短于通用 ToC AI,是产业数字化里确定性最强的赛道之一。
七、当下全行业共同的三大底层命题
效率优先,去泡沫化:资本耐心下降,所有技术都要回答一个问题 —— 能不能帮企业省钱、增收、提效,纯概念、纯演示项目持续出清。
绿色约束常态化:碳足迹、能耗、电池回收、绿色制造从宣传口号变成硬性合规要求,储能、绿电配套、算力低碳化,成为算力中心、制造工厂的标配。
安全与自主可控:芯片、算力、工业软件、底层框架的供应链安全,持续影响企业供应链布局,国产替代是长期主线,不是短期主题。
八、短期风险观察
AI 投入持续高企,不少企业 AI 业务持续亏损,业绩承压;
储能、动力电池、部分零部件环节产能过剩,价格挤压利润;
海外地缘、贸易政策波动,出海业务不确定性上升;
人形机器人、通用 Agent 短期落地不及预期,估值继续回调。
九、中长期主线总结
短期(6–12 个月):算力硬件、工业 AI、储能、海外储能订单、端侧 AI 终端;
中期(1–3 年):具身智能规模化落地、半导体设备材料突破、电池材料迭代、全球化本土化布局;
长期:AI 全面重构生产、流通、服务的组织方式,算力 + 绿电成为新型基础设施底座。
相关文章
-
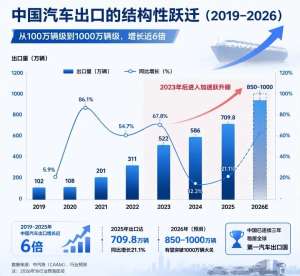
汽车行业 2026 年发展趋势预测
10-12
-
2025年实体经济发展趋势预测
10-10
-
机器人行业未来发展趋势预测
10-10
-
AI 行业未来发展趋势预测(2026-2030)
10-09
-
行业未来发展趋势预测:基于产品对比的深度洞察
10-09