2026年重点行业发展现状、痛点、前景与核心发展方向
2026-08-19
浏览量:次
2026年重点行业发展现状、痛点、前景与核心发展方向
适用场景:行业汇报、企业战略撰写、调研报告、论文综述、项目可行性分析
整体基调:2026年作为“十五五”开局之年,国内产业正式进入新旧动能深度切换、新质生产力规模化落地阶段。传统产业全面推进数字化、绿色化改造;AI、集成电路、人形机器人、低空经济、生物医药等新兴产业由技术验证期转入商业化放量周期;未来产业启动前瞻布局,政策、资本、应用场景协同发力。全球层面,产业链区域化重构、贸易壁垒、技术竞争持续加剧,国产化替代、自主可控成为长期主线。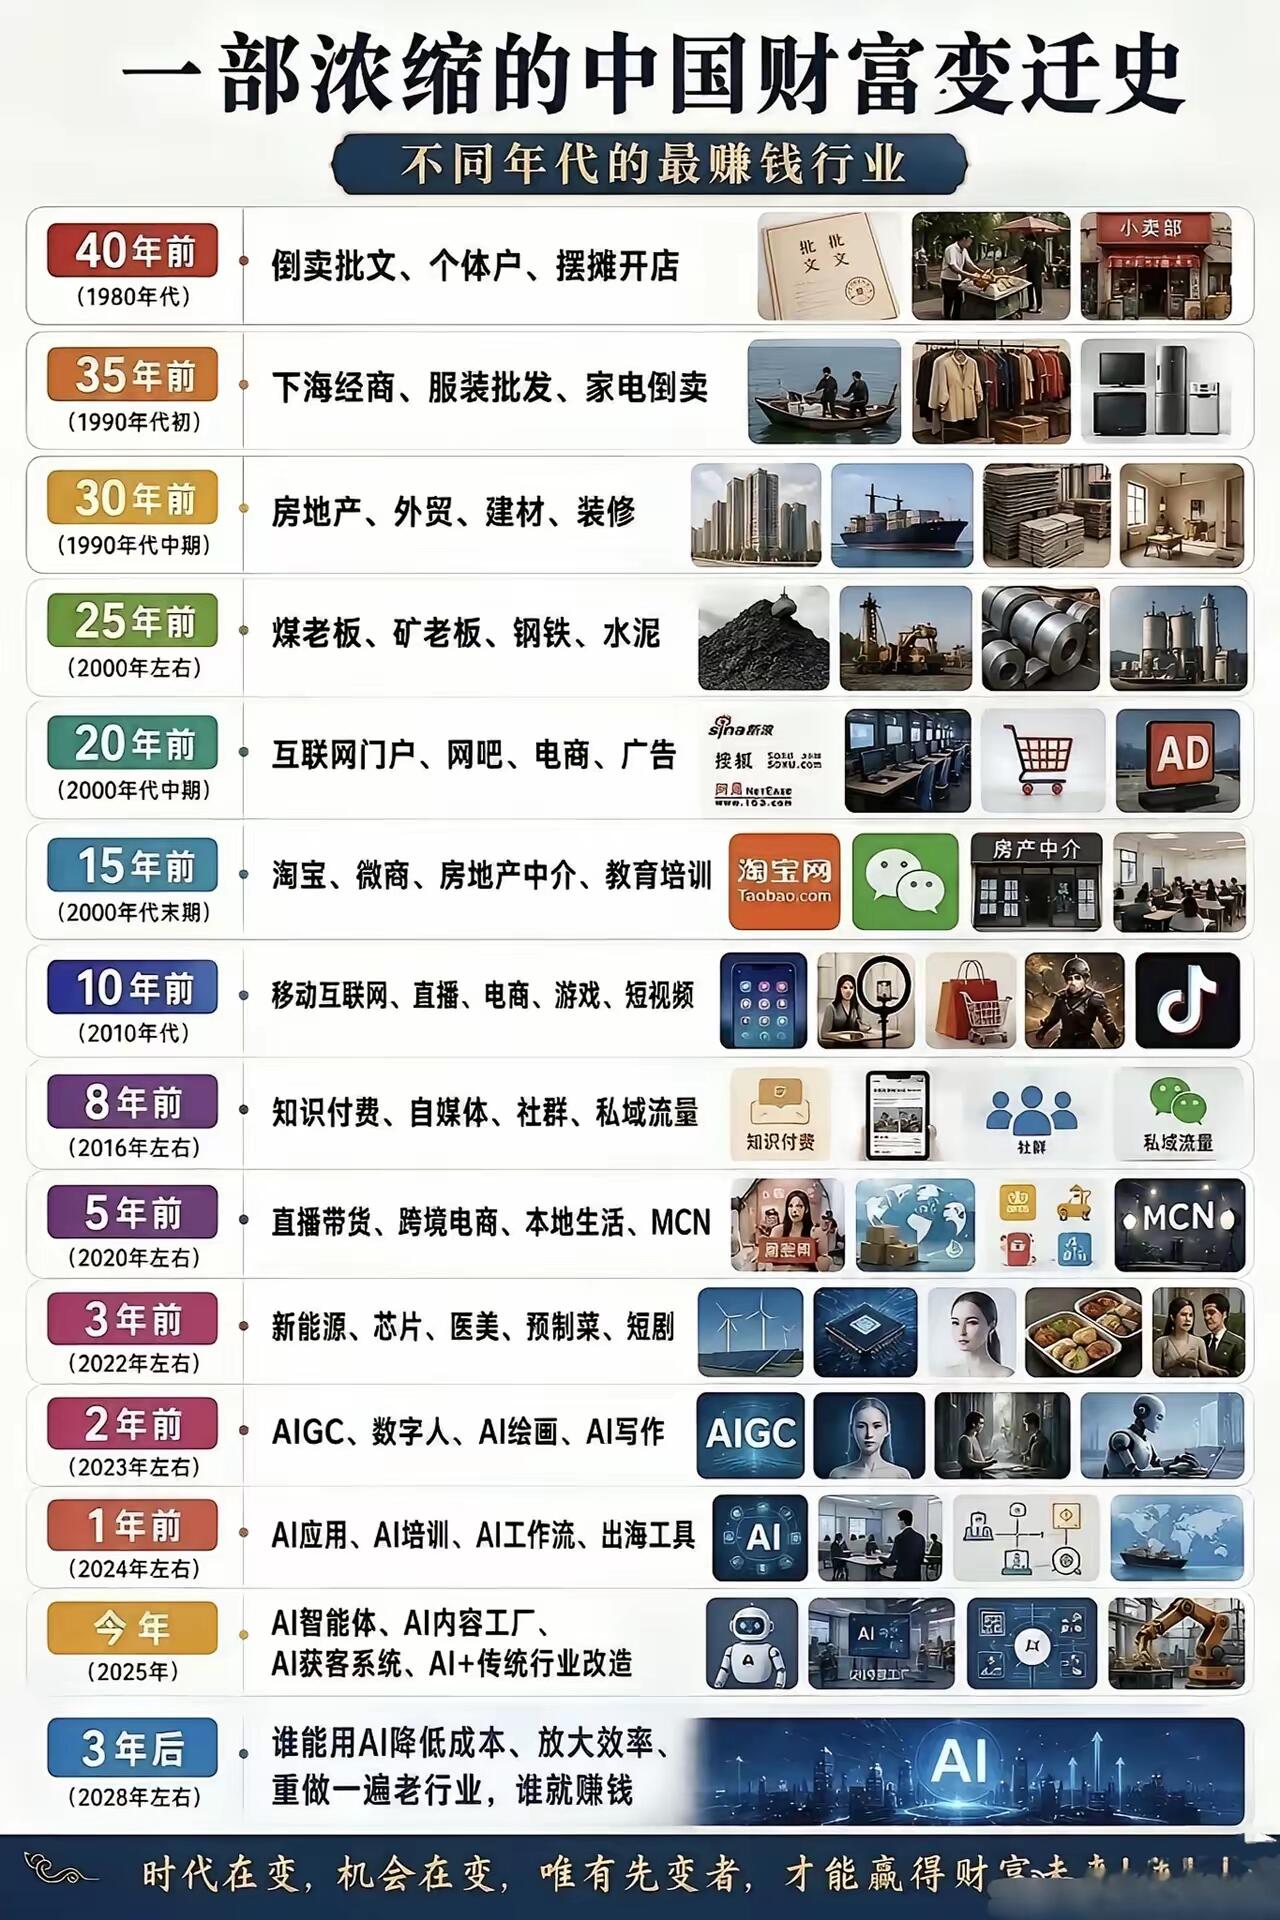
一、整体行业现状(宏观综述)
1、产业结构分化明显:传统行业进入存量竞争时代,产能过剩、利润变薄,依靠单纯扩产难以盈利,转型升级迫在眉睫;新兴高端赛道维持高增速,算力、储能、智能装备等板块业绩持续兑现,成为经济增长核心引擎。
2、数字化普及提速:“上云用数赋智”全面推进,工业大模型、智能制造、数字孪生在工厂、供应链、服务业广泛落地,企业数字化投入由可选投入转变为刚性投入。中小企业数字化转型需求旺盛,但普遍面临资金不足、技术人才短缺问题。
3、绿色低碳成为硬性约束:双碳目标持续推进,高耗能行业环保管控趋严,新能源、新型储能、节能环保装备市场持续扩容;绿色供应链、ESG合规逐步成为企业参与国内外市场的准入门槛。
4、自主可控进程加快:关键基础材料、核心零部件、工业软件持续攻关,国产替代从外围配套逐步走向核心主芯片、高端设备领域;同时全球技术壁垒抬高,高端设备、先进制程引进难度加大。
5、商业模式迭代加速:从卖产品向“产品+服务+解决方案”转型,订阅服务、运维托管、共享制造、产业平台化模式普及,行业竞争由单品竞争转向全产业链生态竞争。
二、各核心细分行业现状、痛点与前景
(一)人工智能与算力产业
现状:通用大模型完成多轮迭代,行业大模型落地工业、金融、医疗、政务场景;AI服务器、光模块、存储硬件订单持续爆发,头部AI企业逐步实现阶段性盈利,行业告别长期烧钱模式。算力基础设施加速布局,智算中心、液冷配套产业链持续扩容。
核心痛点:算力成本居高不下,优质算力供给紧张;通用模型同质化严重,落地场景定制化成本高;数据合规、版权风险突出;高端芯片、开发工具链仍存在对外依赖。
前景与方向:AI智能体、具身智能成为下一阶段核心增长点;垂直行业深度落地、软硬一体化、开源生态建设为主线;算力调度优化、低成本推理、行业数据资产规范化将迎来大量机会。长期市场空间广阔,商业化变现能力持续增强。
(二)集成电路/半导体产业
现状:成熟制程产能稳步释放,国产CPU、GPU、存储芯片在服务器、工控、消费电子领域渗透率持续提升;设备、材料、光刻胶、特种气体等上游配套企业陆续实现突破,产业链完整性持续提升。2026上半年多家国产芯片企业营收、净利润大幅增长。
核心痛点:先进制程受限;高端设备、核心材料国产化周期长,验证流程繁琐;行业周期性波动剧烈,价格竞争激烈;高端复合型人才缺口巨大。
前景与方向:重点发力成熟制程提质增效、特色工艺、第三代半导体、半导体设备与零部件;围绕AI算力、汽车芯片、工业芯片扩大国产替代空间;产业链上下游协同攻关,建立自主可控供应链体系。
(三)人形机器人 / 高端装备制造
现状:伺服电机、减速器、控制器核心零部件国产化突破,整机成本持续下探;工业机器人广泛应用于汽车、3C、光伏产线;人形、四足机器人进入商业化试点,巡检、仓储、陪护等场景落地加速,国内整机厂商全球市场份额快速提升。
核心痛点:整机造价偏高,通用性不足;感知、平衡、灵巧操作等算法仍有短板;标准化缺失,不同厂商软硬件难以互通;商业化盈利模式尚未完全跑通。
前景与方向:具身智能算法迭代、零部件降本、场景规模化复制;优先落地高危、重复性劳动岗位;服务机器人、家用机器人长期具备巨大消费市场,是未来重点支柱产业之一。
(四)新能源、储能与动力电池
现状:新能源汽车、光伏组件全球竞争力领先;储能成为能源转型刚需,锂电储能装机持续增长;钠离子电池进入产业化试点,多条产线投产。行业整体进入产能出清阶段,低端产能逐步淘汰,头部企业集中度提升。
核心痛点:行业产能过剩,价格内卷严重;上游原材料价格波动大;储能安全标准、回收体系仍不完善;海外贸易壁垒增多。
前景与方向:动力电池技术升级(快充、长续航、低低温衰减);储能与电网调度融合;电池回收、梯次利用;氢能、新型储能技术研发;海外本地化建厂布局,规避贸易风险。
(五)低空经济
现状:政策法规持续完善,多地设立低空经济示范区;无人机巡检、农林植保、城市配送、低空观光已经规模化落地;eVTOL载人飞行器开展适航认证与试飞,起降配套基础设施启动建设,无人机出口高速增长。
核心痛点:空域审批、低空交通管理体系尚在建设;适航认证周期长;安全管控、数据监管体系有待完善;配套起降点、通信导航设施不足。
前景与方向:构建低空数字空域管理平台;完善适航标准;拓展城市空中通勤、应急救援、物流配送场景;带动飞行器制造、运维、通信导航全产业链发展,中长期万亿市场空间可期。
(六)生物医药与医疗器械
现状:国产创新药、高端医疗器械审批加速,出海授权项目持续增加;AI辅助药物研发普及,大幅缩短研发周期;体外诊断、手术机器人、高端影像设备国产替代提速,基层医疗设备更新需求释放。
核心痛点:新药研发投入大、周期长、失败风险高;医保控费持续压缩产品利润;海外临床认证难度大;部分高端原材料、精密零部件依赖进口。
前景与方向:AI新药研发、细胞与基因治疗、mRNA技术、高端微创设备;医疗器械国产出海;养老康复、居家检测设备需求持续增长。
(七)传统制造业(钢铁、化工、建材、轻工)
现状:整体产能饱和,盈利承压;政策推动节能降碳、设备更新、数字化改造;淘汰落后产能,鼓励企业向高端材料、特种功能材料转型。
核心痛点:能耗、环保约束收紧;低端产品同质化竞争;数字化改造成本高,投入回报周期较长。
前景与方向:绿色低碳改造、循环经济、特种新材料研发;智能制造、柔性生产;延伸下游精深加工,提升产品附加值。
(八)现代服务业(电商、物流、企业服务、文旅)
现状:线上流量红利见顶,直播电商、跨境电商结构性机会仍存;供应链数字化、智慧物流加速普及;企业数字化服务、财税合规、咨询、运维需求稳步上行;文旅消费持续复苏,游客更加偏好深度体验、轻量化短途出行。
核心痛点:流量成本持续走高,中小商家盈利困难;行业服务标准化不足;人力成本逐年上涨。
前景与方向:AI赋能客服、内容生产、供应链调度;跨境多语种电商、海外仓布局;文旅融合、康养服务、本地生活精细化运营。
三、全行业共性痛点总结
1、外部环境:全球地缘冲突、贸易保护、技术封锁,出口不确定性增加,海外合规要求提升。
2、内部竞争:多数行业产能过剩,低价内卷,利润空间持续压缩,单纯拼价格模式难持续。
3、要素约束:高端技术人才短缺、用工成本上升;研发投入高、回报周期不确定,中小企业融资难度偏大。
4、转型压力:数字化、绿色化、合规化多重改造同步推进,对资金、技术、管理能力提出更高要求。
四、中长期整体发展趋势(2026–2030)
趋势1:新质生产力主导产业升级:科技创新成为核心竞争力,各大企业持续加大研发投入,专精特新、单项冠军企业迎来政策与资本双重扶持,硬科技赛道长期景气上行。
趋势2:数字化与智能化全面渗透:AI、数字孪生、工业软件深度改造全行业,企业从单点数字化走向全链路智能化,人机协同、自动化替代高危重复岗位成为常态。
趋势3:绿色低碳常态化:节能降碳、循环制造、清洁能源配套成为企业必修课,绿色产品、绿色供应链将形成差异化竞争优势。
趋势4:产业链自主可控+全球化并行:关键环节夯实国产供应链;同时优势产业积极出海,海外建厂、本地化运营,分散供应链风险。
趋势5:产业融合加剧:制造与服务、AI与传统行业、医药与人工智能、汽车与算力电子不断跨界融合,催生大量新业态、新商业模式。
趋势6:未来产业持续培育:量子科技、脑机接口、6G、生物制造、可控核聚变等前沿领域持续布局,为下一轮产业革命储备技术能力。
五、企业发展建议
1、避开低端同质化竞争,聚焦细分赛道,打造差异化产品、技术或者服务壁垒。
2、有序推进数字化、绿色化改造,优先投入回报率明确的环节,避免盲目上项目。
3、重视供应链安全,构建多供应商体系,逐步推进关键零部件国产替代。
4、加大产学研合作,布局中长期技术储备,同步引进和培养复合型技术人才。
5、紧跟政策导向,用好设备更新、科技创新、绿色转型相关补贴、长期资金支持,降低转型成本。
六、全文总结
2026年各大行业呈现传统产业提质、新兴产业放量、未来产业布局三层并行格局。短期挑战集中在全球需求波动、行业内卷、转型投入压力;中长期机遇来自科技创新、国产替代、数字化转型、绿色能源升级、新兴场景落地。未来具备核心技术、完整供应链、合规经营能力的企业,将持续获得市场红利;依靠低成本、低附加值模式的企业生存空间将持续收窄。
相关文章