行业热点深度观察
2026-11-05
浏览量:次
行业热点深度观察
当前各行业的主线逻辑正在发生切换,单纯拼产能、拼低价的阶段逐步过去,产业重心转向场景落地、国产算力补齐、能源供需再平衡、跨生态协同,下面分赛道拆解核心变化、机会与潜藏风险。
AI 与算力:竞争从 “刷基准分” 转向任务落地,推理基建成为资本重点
大模型赛道的分水岭已经显现,新一批国产模型迭代不再只强调参数规模,而是把视觉理解、工具调用、长任务执行作为核心升级方向,腾讯混元、美团 LongCat 新版本都在强化智能体能力,模型价值评判标准从对话流畅度,变成能不能稳定完成连续事务、复杂流程。产业另一明显变化,是资本和资源持续向推理侧倾斜。海外推理云平台拿到大额融资,国内芯片厂商、模型企业联合打造异构推理方案,解决国产芯片适配、服务稳定交付的痛点。端侧 AI 同样在渗透,手机、车载终端都开始接入轻量化智能体,消费电子的增长逻辑,从换机周期驱动转向 AI 功能带动增量。风险层面需要留意,模型同质化问题突出,很多版本升级的差异化有限;海外监管政策变动,也会影响跨境算力调度、模型出海的节奏。
新能源汽车:告别价格内卷,智能化与生态融合成为新赛场
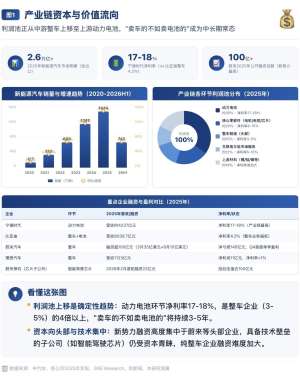
整车市场总量承压,但结构分化持续加剧,新能源、海外出口是稳定的增长支柱。行业共识已经从电动化比拼,转向全链路价值竞争,智驾、舱驾融合、跨设备互联是核心抓手。手机厂商和车企的生态合作持续加深,不再只是简单的车钥匙、投屏,而是探索端侧 AI 打通车机,共建跨端智能生态,同步联动海外市场拓展。供给端的重心转移到零部件技术,车规光学、车载大模型、800V 高压平台、快充电池陆续批量落地,上游零部件企业从样品验证走向稳定供货。年末集中上新,是厂商冲刺订单、卡位车展窗口的动作,但市场对单纯新增车型的敏感度下降,只有智驾体验、续航、成本控制有明显优势的产品,才能拿到稳定订单。长期隐患在于,海外贸易壁垒持续增多,出海的合规、本地化运营成本抬升;同时智驾相关的安全、数据监管规则持续细化,会抬高技术落地门槛。
光伏与储能:需求回暖信号出现,行业进入主动调节供给的阶段
光伏装机数据连续两个月同比走高,海外长时储能订单加速落地,行业前期深度亏损的龙头企业逐步出现减亏、扭亏迹象,板块信心有所修复。和此前无序扩产不同,当前供给端开始主动控排产,行业规范政策征求意见推进,“反内卷” 从口号转向实际的产能调节。储能是这条赛道里弹性最强的分支,8 小时以上长时储能从试点走向 GWh 级商业化交付,海外大型能源项目持续释放订单。同时算电协同、虚拟电厂的模式快速推进,算力中心和绿电、储能配套绑定,既满足算力企业的能耗需求,也给新能源资产打开新的变现路径。但行业依然有不确定性,上游原材料价格波动、海外关税、区域消纳限制,都会拉长项目回款周期,中小厂商生存压力依旧偏大。
半导体与光通信:细分赛道冷热不均,并购集中在配套设备、存储方向
存储、光耦合、CPO 相关设备成为近期并购热点,上市公司通过收购快速补齐设备能力,切入高速光互联、存储配套赛道。算力带动光模块、高速连接需求维持景气,但是通用消费类芯片依旧承压,存储涨价向终端传导,压制手机、PC 相关业务盈利。国产替代的重心,从单纯芯片流片,延伸到配套设备、测试、封测全链条。短板补齐的节奏分化明显,算力芯片、车规芯片的验证周期很长,短期很难快速替代海外成熟方案,更多是在特定场景、区域项目里分批落地。
消费电子:传统终端疲软,AI 硬件是为数不多的增量主线
手机、PC 的基础换机需求偏弱,行业增长机会集中在 AI 配件、端侧智能硬件。产业链资源向能够承接服务器零部件、光器件、AI 终端订单的企业集中,业务结构单一、只做传统结构件的厂商增长乏力。行业正在重构估值逻辑,能否绑定 AI 算力、端侧智能生态,成为区分企业景气度的关键。
共性趋势总结
第一,全行业都在从产品竞争,走向生态、服务、场景的竞争,单打独斗的模式越来越难;第二,国产替代不再追求一步到位,更多走细分场景验证、分批落地的渐进路线;第三,资本偏好开始偏向能产生稳定现金流的基础设施、落地型应用,对纯概念技术项目的估值更加谨慎;第四,出海已经不是加分项,而是很多制造、科技企业维持增长的必选项,随之而来的合规、本地化风险,也必须纳入长期评估。
- 上一篇:企业新闻动态速递|2026 年 11 月 5 日
- 下一篇:品牌历史创新指南
相关文章
-
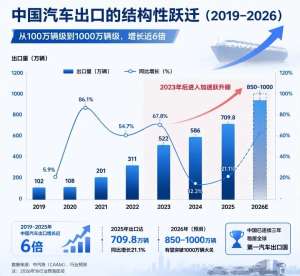
汽车行业 2026 年发展趋势预测
10-12
-
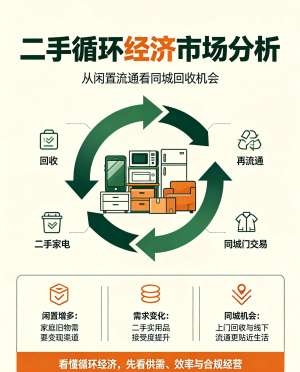
2025年实体经济发展趋势预测
10-10
-
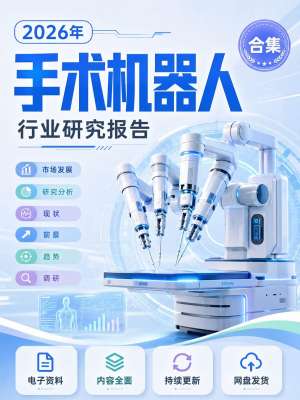
机器人行业未来发展趋势预测
10-10
-
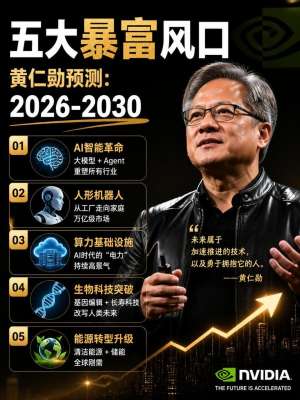
AI 行业未来发展趋势预测(2026-2030)
10-09
-
行业未来发展趋势预测:基于产品对比的深度洞察
10-09