行业热点深度观察:主线分化、落地为王、结构性景气凸显
2026-09-09
浏览量:次
行业热点深度观察:主线分化、落地为王、结构性景气凸显
进入2026年9月,国内产业格局呈现传统行业稳底、科技产业落地、新兴赛道迭代的结构性分化特征。市场告别普涨普跌行情,景气度高度集中在“政策催化、技术落地、业绩兑现、高股息防御”四大维度。本轮行业热点不再依赖概念炒作,核心比拼真实产能、落地场景与现金流能力,以下为当前市场核心赛道的深度趋势拆解、底层逻辑与后市研判。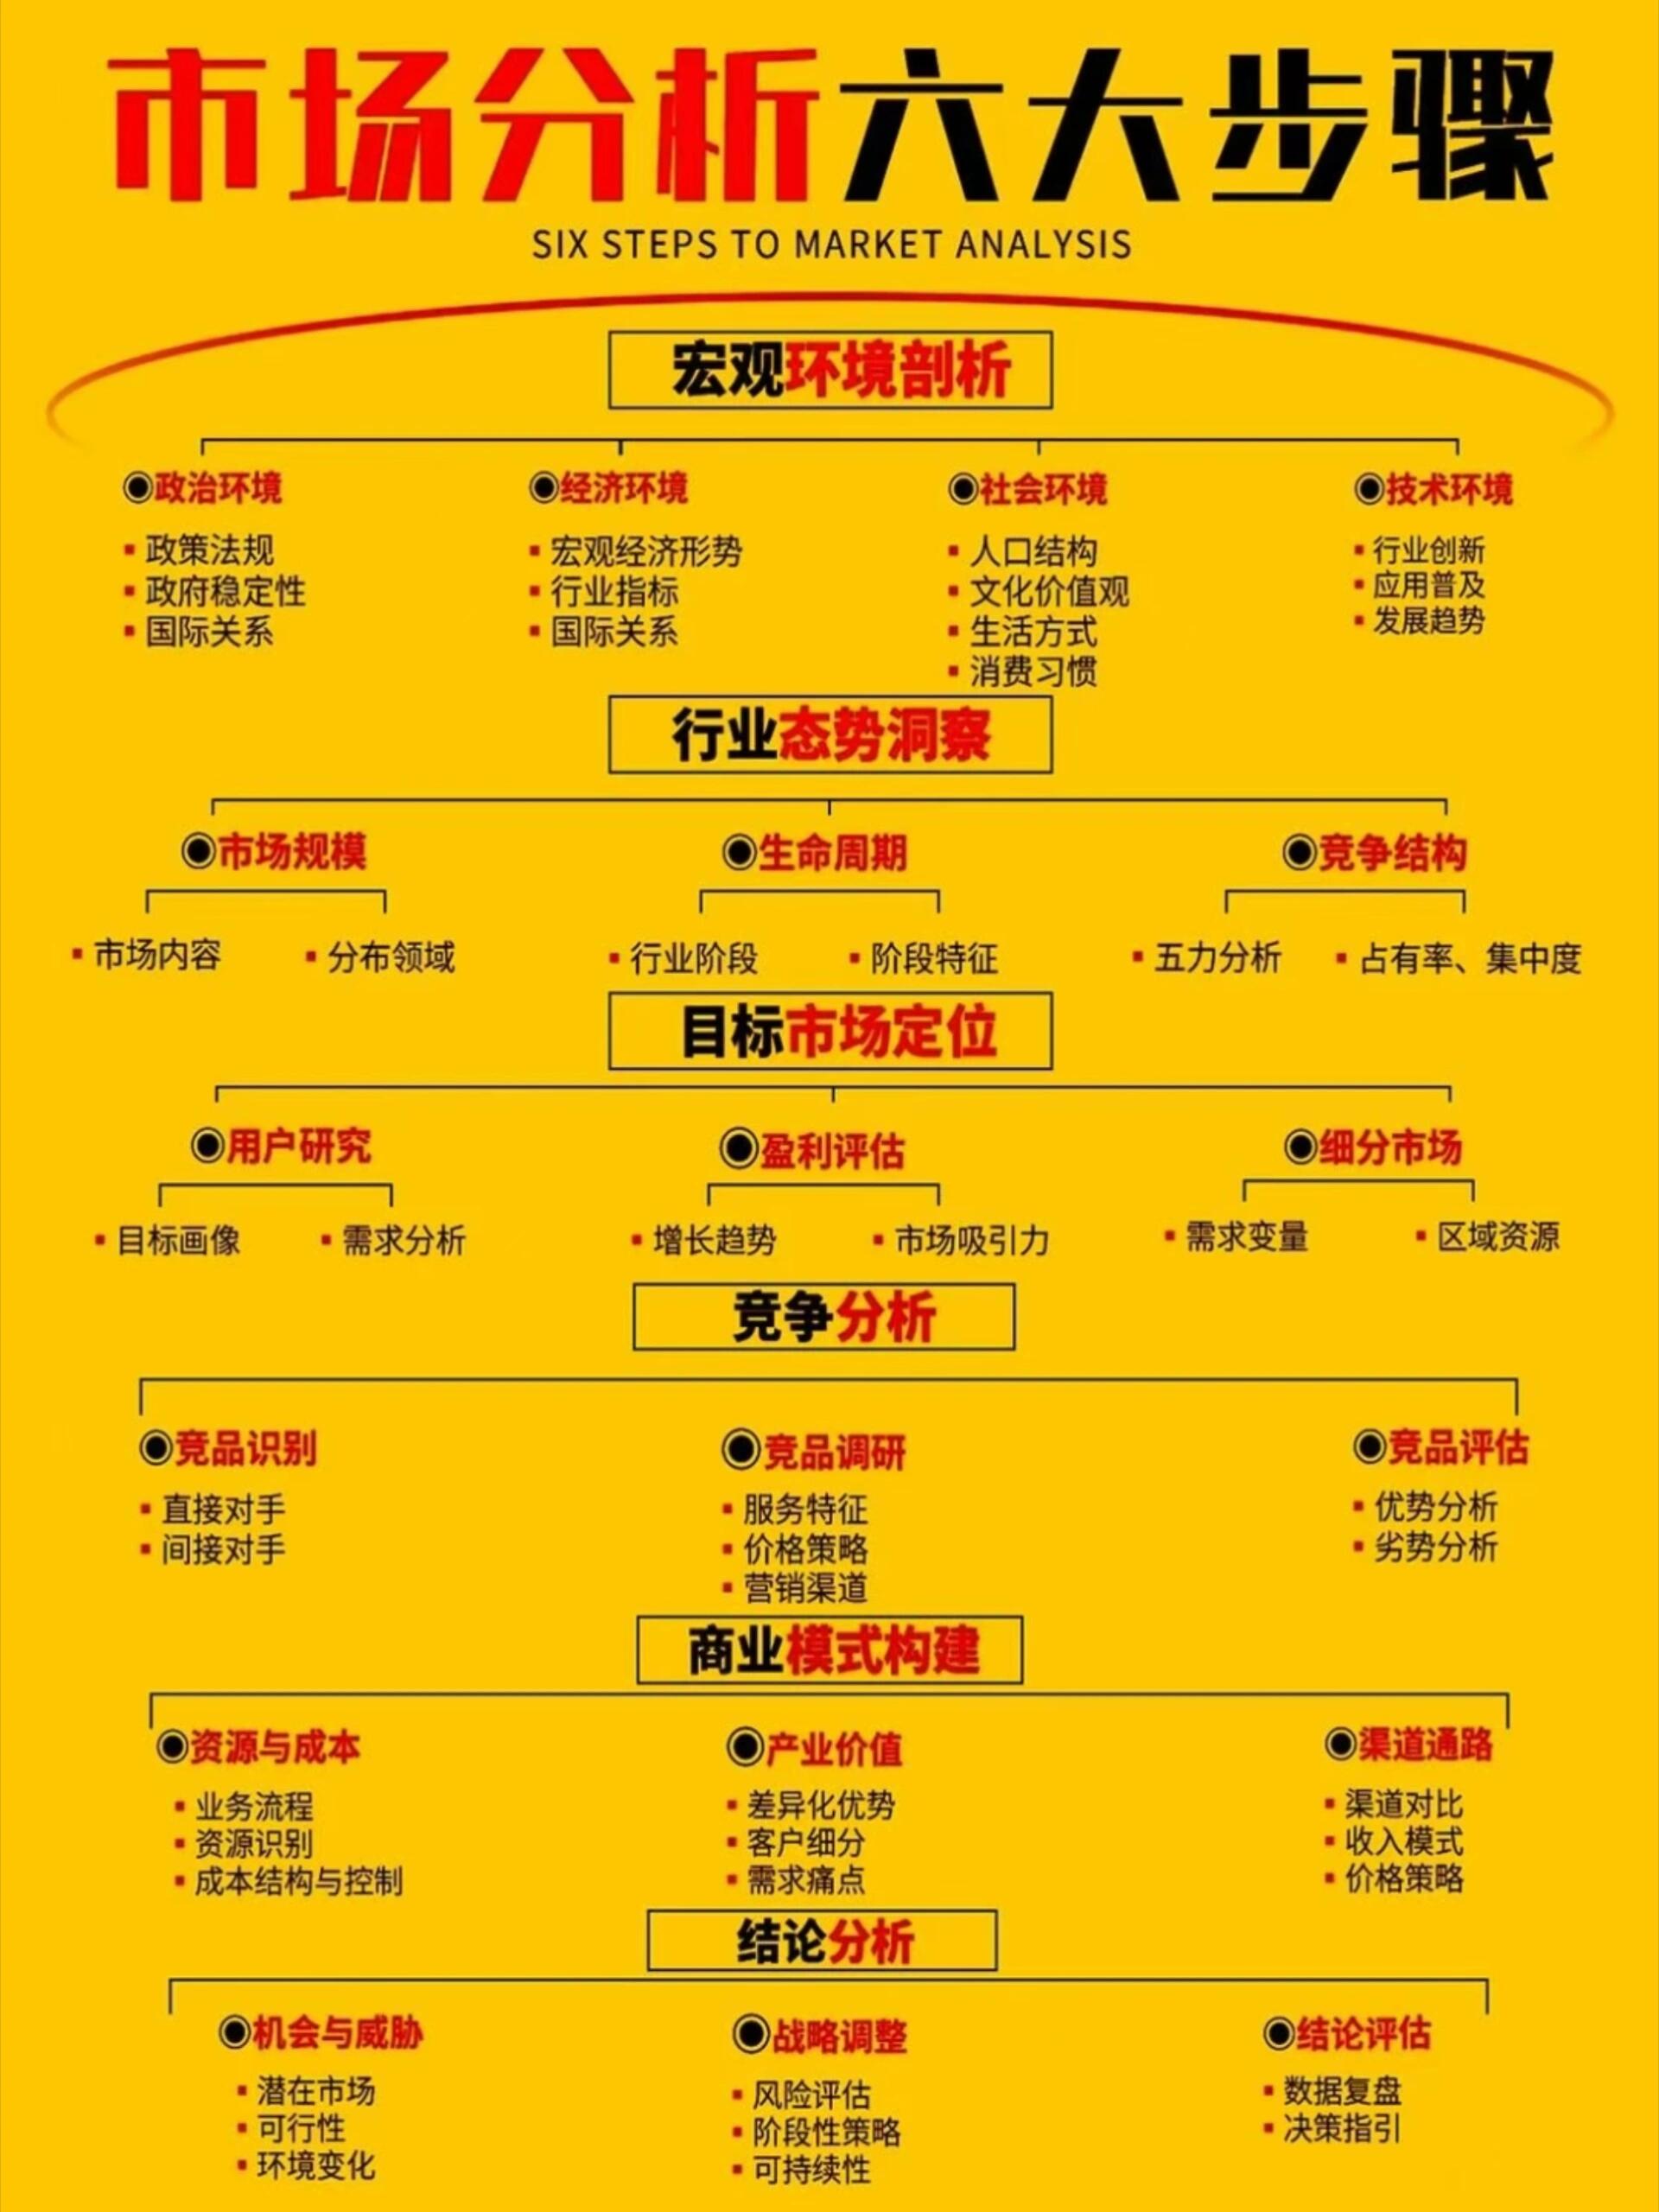
一、科技TMT:从模型内卷走向产业落地,国产算力成核心主线
2026年AI与科技行业彻底告别参数竞赛、概念营销,全面进入AI赋能实体经济的商业化落地周期,也是当前确定性最高的成长赛道。近期外滩大会、中国算力大会等行业盛会集中落地,进一步明确产业发展方向,AI算力、具身智能、半导体国产替代成为核心细分增长点。
算力基础设施领域迎来规模化国产化拐点,头部云厂商加速搭建自主可控智算集群,京东云十万卡级国产GPU智算集群落地商用,标志着国产算力从试点走向大规模产业化应用,液冷温控、高速光模块、存储芯片、服务器设备等配套产业链需求持续释放。同时,半导体行业销售周期持续上行,叠加CCL、MLCC等核心元器件涨价、长江存储上市预期等催化,半导体设备、材料及存储芯片细分领域景气度持续攀升。
应用端层面,具身智能、人形机器人成为科技新风口,多地出台专项产业扶持方案,聚焦机器人整机、减速器、具身大模型等核心环节,推动AI技术从软件服务向实体制造延伸。整体来看,当前科技赛道投资逻辑已完全切换:摒弃纯题材炒作,优先选择有订单、有落地、有营收的实体科技企业,算力基建、工业AI、半导体国产替代为中长期核心主线。
二、新能源产业链:技术迭代加速,固态电池开启产业新周期
新能源行业结束此前全面扩张态势,进入技术优胜劣汰、高端产能突围的精细化发展阶段。近期世界动力电池大会集中释放行业前沿信号,固态电池、新型储能成为产业迭代核心方向,打破传统锂电行业的增长瓶颈。
技术落地层面取得关键突破,东风集团自研350Wh/kg高能量密度混合固液电池将于2026年10月正式发布、四季度量产上车,凭借更高的安全性与续航能力,有望重塑新能源车企的技术壁垒。这意味着动力电池行业正式迈入固态化替代初期,上游新型电解液、固态电解质、高镍正极等细分材料赛道,将迎来增量红利。
整车及储能端呈现分化格局,低端产能持续出清,具备核心技术与规模化产能的头部企业优势凸显,储能行业依托新型电力系统建设需求,保持高景气度。整体判断,新能源行业不再是全员高增长,技术迭代领先、高端产能稀缺、成本控制能力强的企业将持续抢占市场份额。
三、医药健康:创新突破+防御属性双加持,细分赛道持续升温
医药行业当前兼具成长弹性与防御价值,成为震荡市场中的优质配置赛道,9月以来板块资金持续净流入,景气度稳步回升。行业核心增长逻辑分为两大维度,一是创新药产业持续突破,ADC、双抗、多肽等新分子药物加速放量,国内药企BD出海交易活跃度大幅提升,国际化布局成效显著;二是传统中医药现代化提速,政策持续加持全产业链建设,创新中药、改良新药批量获批,实现传统中医药与现代医疗体系的深度融合。
同时,医药板块当前整体估值处于历史低位,机构配置仓位偏低,叠加三季度业绩兑现窗口、高ROE与稳定现金流优势,避险属性凸显。CXO、高端医疗器械、创新药龙头、现代化中药四大细分方向,兼具业绩确定性与估值修复空间,成为行业核心配置主线。
四、传统周期:高股息红利凸显,煤炭板块迎阶段性景气修复
在市场整体震荡、成长赛道波动加剧的背景下,高股息、稳现金流、高ROE的传统红利类行业成为资金底仓首选,煤炭、非银金融等板块表现亮眼。9月上旬动力煤CCI指数持续上行,煤炭开采加工板块逆势领涨,多家龙头企业涨停跟涨,阶段性景气度显著修复。
本轮周期板块上涨并非单纯题材炒作,核心支撑来自基本面:能源需求稳步复苏、库存处于低位、价格韧性较强,叠加行业分红稳定、股息率优势突出,在利率下行预期下,避险资金持续扎堆配置。相较于过往周期暴涨逻辑,当前传统行业核心价值为稳健防御、持续分红、现金流充沛,适合作为资产底仓配置,超额涨幅相对有限,以震荡修复行情为主。
五、地产链:政策持续松绑,迎来触底反弹窗口期
地产行业整体仍处于调整周期,商品房销售与开发投资数据依旧承压,但边际改善信号持续释放,政策松绑力度不断加大,行业正式进入底部磨底、边际修复阶段。当前市场对地产链的预期已从“业绩高增长”转向“困境反转、估值修复”。
随着各地稳地产政策持续落地,刚需与改善型购房需求逐步释放,家居、建材、家电等地产后周期产业链,有望迎来业绩修复机会。需要明确的是,行业整体难以重现过往高速增长态势,结构性机会集中在优质房企、头部家居建材企业,中小房企仍面临出清压力,整体呈现龙头集中、底部修复的格局。
六、2026年9月核心行业趋势总结与配置逻辑
1. 主线清晰、分化加剧:市场彻底告别普涨行情,高景气集中在AI实体落地、半导体国产替代、新能源技术迭代、医药创新四大成长赛道,传统行业以防御修复为主,结构性机会贯穿全场。
2. 落地为王、业绩优先:纯概念、无业绩、无落地的题材持续退潮,资金高度聚焦有技术突破、订单支撑、营收兑现的实体产业,炒作逻辑向价值投资回归。
3. 攻防搭配、均衡配置:成长端布局算力基建、具身智能、创新药、固态电池等高景气细分;防御端配置煤炭、非银等高股息红利赛道,同时把握地产链边际修复的阶段性机会。
七、行业风险提示
科技赛道技术迭代不及预期、海外技术制裁加剧;新能源行业产能过剩、价格竞争加剧;医药行业政策监管波动、出海订单不及预期;传统周期大宗商品价格波动、需求复苏乏力;地产行业复苏进度缓慢、企业债务风险反复。
相关文章