2026下半年行业热点深度观察:产业分化与新质生产力升级
2026-09-20
浏览量:次
2026下半年行业热点深度观察:产业分化与新质生产力升级
2026年是新旧动能深度切换的关键拐点,市场彻底告别普涨普跌的传统周期,全面进入结构性机会主导、政策技术双驱动、新旧产业极致分化的全新产业阶段。传统行业靠存量优化维持韧性,新兴赛道靠落地兑现打开增量空间,产业竞争逻辑从“规模扩张”转向“质量迭代、技术落地、效率升级”。结合年中产业数据、机构研判与政策落地节奏,可清晰梳理出下半年全行业核心趋势、赛道热度、现存痛点与长期机遇。
一、整体产业核心大势:三大底层变革重塑全行业
当前所有行业的波动与机遇,均围绕三大核心逻辑展开,这是把握全年行业热点的基础。
第一,新质生产力全面落地,科技实体深度融合。AI、算力、半导体、低空经济等新兴技术不再是概念炒作,全面渗透工业、金融、医疗、政务等实体场景,产业价值从“技术研发”转向“商业落地、产能兑现、降本增效”,有落地能力的企业持续领跑,纯题材炒作标的持续出清。
第二,周期逻辑重构,告别地产依赖。黑色系、化工、建材等传统周期行业,彻底脱离传统地产拉动逻辑,进入“供给刚性约束、低碳改造、智能化升级”的新周期,行业盈利靠精细化管理与技术优化,而非规模扩张与行情炒作。
第三,消费弱修复、强结构。整体消费大盘无全面爆发行情,但线下体验型、高性价比、刚需民生类消费持续回暖,高端消费、网红流量消费增速放缓,消费市场回归理性、务实、实体化特征。
二、高景气新兴赛道:增量确定,政策技术双红利
1、AI全产业链:从大模型内卷到场景落地变现
AI依旧是2026年确定性最强的科技主线,行业格局发生根本性转变。通用大模型同质化内卷降温,垂直行业大模型、Agent智能体、AI商业化应用成为核心增量。算力基建作为核心硬通货持续受益,AI服务器、GPU、光模块、数据中心散热、存储设备等上游硬件需求持续释放,业绩兑现度高。
下游应用端迎来结构性爆发,AI办公、AI短剧、AI制药、工业AI质检等场景落地速度加快,成为新的爆款赛道。行业核心机遇不再是技术研发,而是场景适配、落地运营、行业赋能,普通从业者可依托AI工具实现岗位升级,企业依靠AI完成降本增效。整体来看,AI板块盈利增速领跑全行业,但赛道内部分化极大,无落地场景的概念标的持续退潮。
2、半导体与先进封装:国产替代加速,库存周期见底
半导体行业正式走出库存低谷,进入业绩修复周期。产业重心从单一芯片设计,转向设备、材料、先进封装、测试全链条突破。在科技自立自强政策加持下,中端芯片、封装测试、配套设备材料国产化进度超预期,有效填补国产替代空白。
其中先进封装成为全年高景气细分领域,适配AI算力芯片、终端智能芯片的封装需求,订单充足、确定性强。行业整体呈现“高端突破缓慢、中端快速替代”的格局,技术落地、产能稳定的实体企业持续受益,纯炒作、无产能的企业逐步被市场淘汰。
3、高端医疗器械:创新+出海双轮驱动,结构性机会凸显
医疗行业整体稳中承压,集采政策常态化持续压缩低端耗材、普药利润,行业分化格局加剧。但结构性增量清晰,高端创新器械、前沿医疗技术、海外市场拓展成为行业核心增长曲线。
手术机器人、高端影像设备、新型介入耗材、脑机接口等前沿领域技术持续突破,国产替代空间广阔。同时国内医疗企业加速出海,依托高性价比优势抢占海外中低端市场,打开全新增长空间。未来医疗行业的核心竞争力,彻底从“成本优势”转向“创新能力、全球化能力”。
4、低空经济与智能机器人:未来产业规模化落地
作为国家重点培育的未来产业,低空经济空域管控持续放开,商业化场景全面落地。低空物流配送、城市低空通勤、文旅低空体验、工业巡检等场景从试点走向规模化运营,产业链上下游的设备制造、场景运营、运维服务迎来持续增量。
同时服务机器人、特种作业机器人加速渗透工业、民生场景,替代传统人工完成重复性、高危性工作,成为实体产业智能化升级的重要抓手。该赛道目前处于蓝海阶段,人才缺口大、竞争压力小,长期成长空间明确。
5、新型储能与电力设备:能源转型刚性刚需
双碳战略持续推进,新能源并网规模持续提升,电网调峰、储能配套成为产业刚性需求。行业上游材料产能过剩、竞争内卷,但工商业储能、户用储能、储能系统集成、电力AI运维、智能配电设备等中下游赛道持续高增。
电力周期成为下半年核心产业周期之一,新型电力基建、电网智能化改造、节能降碳设备需求持续释放,赛道抗周期属性强,盈利稳定性远超多数新兴行业。
三、传统周期赛道:格局重塑,存量中挖增量
1、黑色系与基础化工:供给刚性支撑盈利韧性
2026年下半年,煤焦、钢铁、基础化工等传统周期行业,在产能上限、环保约束、降碳政策的刚性供给约束下,告别无序扩产,行业格局持续优化。焦煤、焦炭价格区间稳步抬升,上游企业盈利韧性凸显。
行业核心增量不再来自产能扩张,而是低碳改造、工业智能化、精细化深加工、碳资产管理,传统高耗能企业加速出清,头部企业集中度持续提升,行业从“周期波动盈利”转向“稳定精细化盈利”。
2、汽车产业:存量竞争,结构性升级
国内车市彻底进入存量强竞争周期,整体销量维持平稳,无高增长行情,产业核心逻辑为结构性升级。低端燃油车持续出清,智能驾驶、车载AI、新能源轻量化车型持续渗透。
行业竞争从续航、价格竞争,转向智能化体验、生态服务、全域安全竞争,车企加速布局AI车载系统、智能座舱、自动驾驶落地,产业链上下游的智能化配件、车载算力成为细分增量赛道。
四、消费赛道:弱复苏下的结构性修复
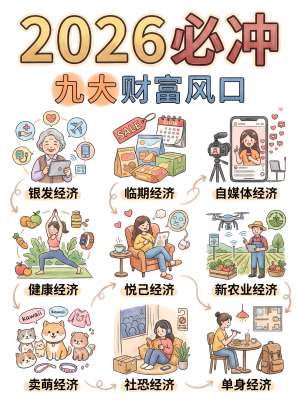
2026年消费市场整体呈现“温和修复、结构分化”特征,无全面牛市,但细分赛道机会明确。线下体验型消费持续回暖,文旅出行、线下餐饮、社区零售、城市微度假需求稳步释放。
同时高性价比国货、轻养生、家居刚需消费持续走强,消费者彻底摒弃冲动溢价消费,转向理性务实消费。而高端奢侈品、纯网红流量消费、同质化线上电商持续内卷,增长乏力。消费行业的核心机会集中在实体精细化运营、场景体验升级、性价比产品迭代。
五、全行业核心痛点与未来预判
1、行业共性痛点
一是产业分化极致加剧,新兴赛道人才、资源、资本集中,传统赛道持续收缩,行业贫富差距拉大;二是概念炒作彻底退潮,无落地、无营收、无实体场景的项目加速出清;三是复合型人才稀缺,单一技能人才过剩,“行业认知+科技工具+落地能力”成为职场核心竞争力。
2、下半年核心预判
第一,科技主线贯穿全年,AI算力、半导体、智能设备持续主导结构性行情;第二,传统周期依托供给刚性维持韧性,无系统性下跌风险;第三,消费修复循序渐进,机会集中在细分实体赛道;第四,所有行业均开启智能化、数字化改造,产业升级成为长期不变的核心趋势。
六、总结:2026产业核心生存逻辑
当下产业发展的核心逻辑已清晰:摒弃粗放扩张,拥抱精细落地;脱离概念炒作,坚守实体刚需;告别单一能力,深耕复合价值。未来无论是企业发展、个人择业、创业布局,紧跟新质生产力趋势、聚焦技术落地与实体赋能、规避内卷夕阳赛道,才能在结构性市场中把握持续稳定的机遇。
相关文章