行业未来发展趋势预测(2026 版|中长期视角)
2026-10-24
浏览量:次
行业未来发展趋势预测(2026 版|中长期视角)
核心主线概括:AI
深度产业化、国产自主可控、绿色低碳、出海品牌化、存量精细化运营,整体从野蛮扩张转向高质量、场景落地、技术变现,行业分化持续加剧,单纯拼价格的模式会持续出清。
一、人工智能 & 算力半导体
短期:告别大模型军备竞赛,转向行业垂直模型、智能体、具身智能,AI 从 C 端聊天工具进入工厂、政务、供应链、设计、客服等业务流程;算力基础设施持续扩容,800G/1.6T 光模块、AI 芯片、存储是核心刚需,国产算力生态加速完善。
中长期:世界模型、类脑计算、人形机器人逐步落地;行业壁垒不再是模型本身,而是行业数据、业务 know-how、合规治理。风险:同质化应用内卷,算力成本高企、数据合规监管收紧。
二、新能源汽车 & 储能产业链
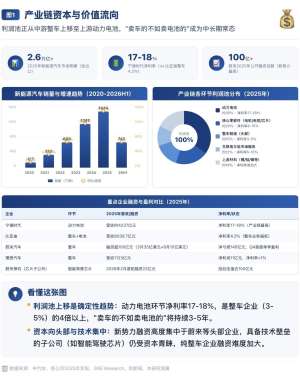
短期:整车进入存量竞争,价格战常态化,竞争重心由硬件转向智驾、座舱体验、补能网络;800V 高压平台、换电、一体化压铸普及;储能(工商业储能、户储)增速高于整车,海外储能订单占比提升新华网客户...。中长期:电池技术迭代(固态、钠离子),车网互动 V2G 商业化;车企从卖车转向出行服务、能源服务商;后市场(维保、电池检测、电池回收)迎来长期红利。风险:产能过剩、海外贸易壁垒、原材料价格波动。
三、先进制造 / 工业自动化
短期:智能制造改造、设备更新、产线数字化成为主线,工业机器人、协作机器人、机器视觉渗透率持续提升;专精特新企业是政策重点扶持对象,核心零部件国产替代提速(伺服、减速器、工控芯片)新华网。中长期:柔性制造、数字孪生、黑灯工厂普及;制造业 + AI 深度融合,按需定制生产;绿色制造、节能改造是硬性要求。特点:重投入、长周期,现金流要求高,不适合短期投机。
四、跨境电商与现代物流
短期:平台流量红利消退,精品化、DTC 独立站、本土化运营成为主流;海外仓、多式联运(中欧班列 + 海运)配套升级;AI 用于选品、翻译、投放、客服、供应链预测,降低运营成本;东南亚、中东、拉美新兴市场热度持续走高。
中长期:中国品牌出海,不再只是卖白牌货;跨境合规、当地财税、知识产权门槛持续抬高;数字贸易、跨境服务同步增长。风险:各国关税政策、平台规则变动、区域地缘扰动。
五、生物医药、医疗器械、中医健康
短期:创新药、CGT 细胞基因治疗、手术机器人、高端影像设备加速国产替代;集采常态化,企业必须靠创新、出海打开增量;消费医疗、居家监测设备需求稳定;中医养生、中医美容向标准化、品牌化发展。
中长期:精准医疗、再生医学、脑机接口进入临床转化;预防医学、慢病管理、老年康复赛道持续扩容。特点:研发周期极长、审批严格,容错率低。
六、低空经济、商业航天
短期:无人机物流、低空文旅、城市巡检先行落地;卫星互联网(星座组网)加速建设,带动卫星制造、地面测控、星上载荷需求;政策试点持续放开空域管理规则。
中长期:eVTOL 载人飞行器商业化试点,低空航线运营、空中交通管理体系成型。风险:空域管制、安全标准、商业化盈利模式尚不成熟。
七、消费行业
短期:大众消费理性化,低价内卷、溢价虚高品牌承压;机会集中在细分赛道、功能性产品、情绪价值、国潮品牌;直播电商从流量带货转向内容复购、私域运营;餐饮、家政、养老等本地生活服务走向标准化连锁。
中长期:消费分层明显,极致性价比和高品质小众品牌并存;供应链柔性化、C2M 反向定制普及。
八、传统行业转型方向(地产、建材、传统化工)
不再是规模扩张逻辑,主线是存量改造、绿色转型、业务拆分:城市更新、旧改、园区运营、光伏建筑一体化、固废循环利用;高耗能企业强制节能降碳,淘汰落后产能,优质龙头份额提升,中小落后产能加速出清。
九、通用跨行业八大共识(所有行业都适用)
AI 不是加分项,是基础生产力工具,不会用 AI 提效的企业人力成本劣势会持续放大
供应链安全优先,国产化替代是长期国策,关键环节去单一依赖
绿色低碳(ESG、能耗、碳管理)逐步变成准入门槛,不只是宣传标签
流量红利终结,经营逻辑从 “拉新” 转为留存、复购、用户生命周期价值
出海是很多制造业、消费品牌的第二增长曲线,但合规门槛持续抬升
数据要素价值释放,数据资产入表、数据安全、隐私合规监管趋严
人才结构变化:通用岗位被 AI 替代,懂业务 + 懂技术的复合型人才溢价更高
行业集中度提升,龙头持续收割份额,中小玩家必须走细分垂直差异化路线
十、需要警惕的共性风险
地缘冲突、海外贸易保护、产能结构性过剩、融资收紧、政策调整、技术路线颠覆、知识产权纠纷。
相关文章
-
汽车行业 2026 年发展趋势预测
10-12
-
2025年实体经济发展趋势预测
10-10
-
机器人行业未来发展趋势预测
10-10
-
AI 行业未来发展趋势预测(2026-2030)
10-09
-
行业未来发展趋势预测:基于产品对比的深度洞察
10-09