行业未来发展趋势预测(2026 最新版)
2026-10-29
浏览量:次
行业未来发展趋势预测(2026 最新版)
说明:以下为中长期产业趋势研判,仅供产业调研、内容素材、战略参考,不构成投资建议;核心主线:AI
全链条渗透、出海、国产替代、能源转型,行业从规模扩张转向提质、降本、盈利优先。
一、AI 算力、半导体赛道
核心趋势:AI 虹吸全产业链资源,存储周期上行,算力从集中式走向端边云协同
算力需求持续高增,HBM、高速光模块、AI 服务器 PCB、电源管理芯片为核心受益环节;算力中心配套储能、供电配套成为新增刚需,“算电协同” 成为新配套赛道。
存储周期反转,HBM、DDR5 需求刚性,海外大厂持续扩产、高分红;消费级存储弹性偏弱,行业分化明显。
大模型从通用大模型转向行业智能体、长任务 Agent,企业私有化部署、垂直行业模型落地加速,不再只拼参数,重点看落地闭环、降本能力。
国产替代分层推进:成熟制程、封测、设备零部件加速放量;先进制程受地缘约束,以设备、材料单点突破为主。
风险:海外算力监管趋严、电费成本高企、资本开支回报周期拉长、行业内卷降价。
二、新能源汽车、智能出行
核心趋势:总量平稳、智能化内卷、出海成为第二增长曲线,价格战常态化
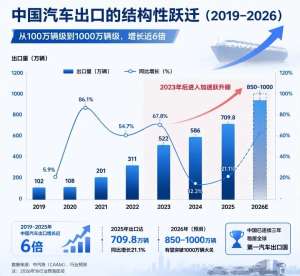
整车市场增速放缓,由增量市场进入存量竞争;L2 辅助驾驶普及,NOA 下探至 15 万价位,L3 试点落地,自动驾驶从高速走向城市道路上海证券报。
竞争重心从续航转向智驾、座舱体验、补能网络、服务体系;纯电之外,混动、增程长期共存。
出海是车企核心增量,东南亚、中东、拉美、欧洲市场持续拓展;海外建厂、本地化供应链成为标配,规避关税壁垒。
机器人、具身智能和车企技术打通:整车算力平台复用至人形机器人,B 端巡检、工厂机器人商业化优先于 C 端消费机器人。
风险:海外贸易壁垒、持续价格战压缩整车利润、芯片供给波动、消费需求偏弱。
三、储能与动力电池产业链
核心趋势:从风光配套走向多元场景,长时储能商业化提速,产能持续出清
储能三大场景并行:风光配套储能、电网侧独立储能、算力中心备用储能、工商业用户侧储能,容量电价机制逐步完善,商业模式走向市场化。
技术路线分化:锂电储能仍是主流;液流电池、压缩空气等长时储能进入商业化试点;固态电池持续研发,短期以车载小批量验证为主,大规模普及尚需时间。
电池材料行业持续去产能,磷酸铁锂优势稳固,行业淘汰低效产能,龙头集中度进一步提升;海外锂矿布局、供应链安全是重点。
虚拟电厂、车网互动(V2G)逐步落地,能源数字化平台价值提升。
风险:产能过剩、价格下行、安全监管趋严、项目收益率下滑。
四、跨境电商、海外供应链
核心趋势:区域深耕,本土化运营,物流、合规成为核心壁垒
不再单一押注欧美,中东、东南亚、拉美、非洲成为高增长市场;不同区域偏好、支付、物流规则差异极大,单品通吃时代结束。
平台模式 + 独立站双线并行,品牌出海取代铺货模式,精品、自有品牌溢价能力更强。
跨境物流升级:海外仓前置、专线物流本地化布局;区域本土仓配网络,降低时效和丢件风险。
合规门槛抬升:税务、产品认证、数据合规、知识产权监管趋严,不合规中小卖家加速出清。
风险:海外平台政策变动、地缘摩擦、汇率波动、本土品牌竞争加剧。
五、医药、CXO、医疗健康
核心趋势:创新药、器械国产替代,CXO 阶段性修复,消费医疗理性化
CXO 订单回暖,海外客户订单逐步修复;临床前、小分子 CDMO 弹性更强。
创新药聚焦肿瘤、自免、神经、罕见病,医保谈判常态化,商业化难度加大;器械、体外诊断国产替代持续推进。
消费医疗从高速扩张转向合规化,医美、口腔监管收紧,淘汰不合规机构;慢病管理、居家监测、数字健康是长期方向。
中医产业化、药食同源规范化发展,健康科普需求持续上升。
风险:研发失败风险、医保降价、行业强监管。
六、消费赛道(食品、零售、家居)
核心趋势:理性消费为主,强品牌、高性价比、细分小众赛道机会更多
大众消费难有全面大复苏,呈现结构性行情:刚需稳定、可选消费偏弱;情绪价值、轻量化、健康化产品更容易出圈。
渠道重构:线下门店重视体验,短视频直播、私域成为品牌常态化渠道;渠道红利消退,拼供应链和复购。
细分方向:低糖低卡、功能性食品、宠物消费、养老适老化家居;网红品类生命周期缩短,快速起量也快速退潮。
风险:库存压力、渠道促销内卷、流量成本持续走高。
七、未来前沿赛道(处于产业化早期)
量子科技、6G、脑机接口、生物制造、氢能、商业卫星互联网,政策持续扶持,适合长期布局,短期商业化收入有限,研发投入高、不确定性大,以科研、试点项目为主。
八、跨行业共性趋势(全行业通用)
AI 赋能千行百业:不是单独一个 AI 行业,而是每个行业都在用 AI 降本增效,生产、客服、设计、质检、营销全链路改造。
出海是大部分制造、品牌企业的共同增长选项,单一国内市场天花板明显。
供应链安全:分散布局、多区域备货、关键零部件国产替代,降低单一区域依赖。
合规成本持续上升:数据安全、环保、劳动、出口、广告宣传监管趋严。
商业模式从 “拼规模” 转向 “现金流、利润优先”,资本不再盲目补贴亏损项目。
九、共性风险清单
地缘政策风险、全球需求偏弱、产能过剩内卷、技术路线突变、原材料价格波动、监管政策调整。
- 上一篇:最新企业新闻动态速递(2026.10.29)
- 下一篇:什么是品牌历史分析
相关文章
-
汽车行业 2026 年发展趋势预测
10-12
-
2025年实体经济发展趋势预测
10-10
-
机器人行业未来发展趋势预测
10-10
-
AI 行业未来发展趋势预测(2026-2030)
10-09
-
行业未来发展趋势预测:基于产品对比的深度洞察
10-09