税收优惠政策解读指南
2026-10-19
浏览量:次
税收优惠政策解读指南
一、政策解读核心目标
税收优惠政策解读,核心不是简单罗列法条,而是理清适用主体、优惠条件、享受方式、申报要求、风险边界,帮助企业精准匹配政策、合规享受减免,同时规避误用政策引发的税务稽查风险。适用于企业财务、财税顾问、企业管理者学习使用。
二、税收优惠基础分类
普惠性政策:适用范围广,无复杂行业门槛,小规模纳税人、小微企业相关减免属于此类,覆盖面最大。
行业专项政策:针对特定产业,高新技术企业、软件企业、节能环保、农林牧渔、文化产业、集成电路等定向扶持政策。
区域类优惠:特定园区、自贸区、西部大开发、特定老区等区域限定税收优惠,有注册地、实质经营要求。
特定事项优惠:针对特定行为,如研发费用加计扣除、固定资产加速折旧、残疾人就业、公益性捐赠、资产重组等。
阶段性政策:设置执行起止时间,到期自动失效,是最容易踩坑的类型,需要重点关注截止期限。
三、政策拆解五步分析法(解读核心框架)
第一步:确认政策效力与适用时限
查找发文机关、文号,区分财政部、税务总局公告,地方配套文件;以国家税务总局官方文件为准,自媒体解读仅作参考。
确认政策生效时间、截止时间。阶段性优惠到期前,关注是否延续,不要默认政策长期有效。
判断文件是否废止、被后续新规替代,避免引用旧政策。
第二步:锁定适用主体(谁能享受)
重点核对限制条件:企业类型、纳税人身份(一般纳税人 / 小规模)、行业目录、经营范围、资产规模、从业人数、收入指标。
常见限制:部分优惠排除限制类行业;小微企业所得税优惠有从业人数、资产总额、应纳税所得额三重门槛。
第三步:读懂优惠内容与计税规则
明确优惠形式:
税率式减免:降低税率(高新技术企业 15% 企业所得税)
税基式减免:减少计税基数(研发费用加计扣除、免税收入)
税额式减免:直接抵减应纳税额(购置环保设备税额抵免)
延期纳税:延缓缴税,不是减免,只是资金延后缴纳
同时区分:免税、不征税、减税的差异,三者不能混淆。
第四步:享受方式与申报资料
享受方式:自行判别、申报享受、资料留存备查是目前主流模式,大多不需要事前审批。
留存备查资料清单:资质证书、合同、财务凭证、人员资料、研发台账等,企业自行保管,税务机关后续核查。
申报操作:对应申报表行次,填报规则,季度预缴 / 年度汇算享受的差异。
第五步:限制性条款与负面清单
重点查看:不得叠加享受的优惠、适用条件发生变化的处理、违规享受的后果。很多优惠不能叠加,例如高新技术企业优惠不能和西部大开发优惠同时享受,企业需要择优选择。
四、重点热门优惠政策简要解读
小型微利企业所得税优惠 适用:从事国家非限制和禁止行业,同时满足从业人数、资产总额、应纳税所得额条件。优惠:分段减计应纳税所得额,适用较低优惠税率。要点:按季度判断指标,预缴即可享受,年度汇算清缴校验。
增值税小规模纳税人减免 阶段性政策,关注当期公告,涉及月销售额免税额度,区分普票、专票规则。专票一般不享受免税。
研发费用加计扣除 适用:有研发活动的企业,负面清单行业不可享受。规则:符合条件研发费用,在据实扣除基础上,额外按比例加计扣除,减少企业所得税。关键:建立研发辅助账,区分研发费用与生产经营费用,留存项目立项资料。
高新技术企业 15% 企业所得税 前提:取得高新技术企业证书,满足研发人员、研发投入、高新产品收入等指标。证书有效期 3 年,每年需要自查指标,到期重新认定。
残疾人就业相关优惠 包括增值税即征即退、企业所得税加计扣除,需要签订劳动合同、足额缴纳社保,真实在岗。
五、政策解读实操流程
需求定位:明确企业类型、所属行业、业务场景,确定需要匹配哪一类优惠。
原文研读:优先阅读税务总局官网政策原文 + 官方解读稿,不要只看网络简化摘要。
条件对标:逐条核对主体、业务、指标,判断是否满足全部前提条件。
测算收益:预估享受优惠后,减免税额、现金流变化。
资料准备:梳理留存备查资料,规范台账。
纳税申报:按期填报,做好台账记录。
动态跟踪:政策更新、企业经营指标变动,及时复核是否继续符合优惠资格。
六、高频风险误区
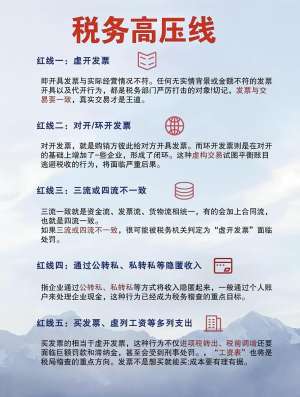
只看标题,忽略适用行业限制,负面清单企业违规享受优惠。
阶段性政策到期后继续沿用,产生补税 + 滞纳金。
认为 “留存备查” 等于不用准备资料,税务抽查无法提供材料,优惠会被追回。
多项优惠盲目叠加,忽略政策中 “不得同时享受” 条款。
混淆会计口径和税法口径,自行扩大优惠范围。
地方口头承诺优惠,无正式文件支撑,存在政策落空风险。
七、政策查询权威渠道
国家税务总局官网、税务总局电子税务局政策栏目
财政部官网
12366 纳税服务热线(政策咨询)
提示:各类公众号、财税课程解读仅作参考,涉税判断以官方文件及主管税务机关口径为准。
八、解读报告输出框架
政策概述(发文信息、实施周期)
适用对象与准入条件
优惠内容、计算示例
申报操作与留存资料清单
风险提示、负面清单
企业适配建议
- 上一篇:2024 行业领袖访谈合集
- 下一篇:房产楼市动态实时更新
相关文章