-
慈善捐赠分析及趋势分析
慈善捐赠分析及趋势分析说明:本分析面向企业捐赠规划、公益项目申报、品牌社会责任传播参考,不构成财税或法务最终方案,捐赠相关优惠、合同细节以民政、税务部门最新政策为准。一、现状基础分析捐赠主体结构上,企业依旧是国内慈善捐赠最主要来
2026-10-29
-
慈善捐赠数据・捐赠统计全指南
慈善捐赠数据・捐赠统计全指南适用:慈善组织、企业内部捐赠台账、项目公示、审计备查、民政上报;区分明细台账、汇总统计、价值核算、合规风险、公示报告。核心口径:货币捐赠按实际到账金额;物资捐赠按公允价值入账,优先发票,无发票按市场价 /
2026-10-28
-
慈善捐赠资讯|行业信息(2026 版)
慈善捐赠资讯|行业信息(2026 版)定位:适合企业 CSR、财务审计、捐赠合规、公益从业者、品牌公益板块参考;内容为行业资讯整理,不构成捐赠、税务筹划建议一、核心最新政策动态募捐成本红线落地(财政部、税务总局、民政部) 年度募捐成本不得高于前三年
2026-10-27
-
慈善捐赠动态速递(2026.9–10)
慈善捐赠动态速递(2026.9–10)板块:政策表彰、企业捐赠、专项公益、应急慈善、行业趋势,适合公众号简报、官网动态、企业社会责任专栏一、官方慈善动态第十三届中华慈善奖完成表彰(9 月),共表彰慈善楷模、捐赠企业、慈善项目、慈善信托 92 个主体,阿
2026-10-26
-
慈善捐赠支持政策|完整解读指南(2026 现行版)
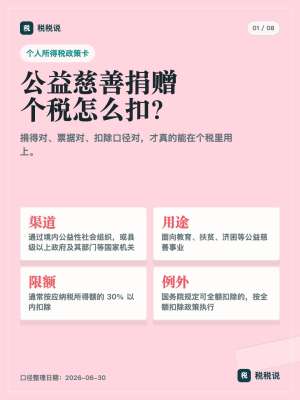
慈善捐赠支持政策|完整解读指南(2026 现行版)核心框架:税收优惠为核心、行政规费减免、金融支持、信用激励、荣誉激励、专项倾斜政策;享受优惠有硬性前提:通过具备公益性捐赠税前扣除资格的主体捐赠,取得正规捐赠票据。一、税收优惠(最核心政策)1.
2026-10-24
-
慈善捐赠法律法规全解(2026 现行有效版)
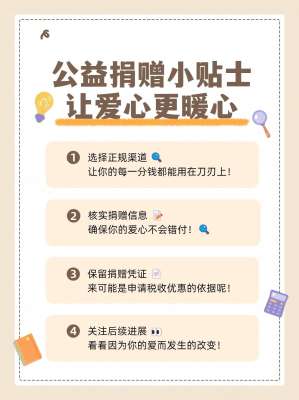
慈善捐赠法律法规全解(2026 现行有效版)本文以2023 年修正、2024 年施行的《中华人民共和国慈善法》为核心母法,结合《公益事业捐赠法》《慈善组织公开募捐管理办法》(2024 年 9 月施行)及现行财税规则,从合法边界、权利义务、税收优惠、风险避坑四大维度
2026-10-23
-
慈善捐赠财务审计指南
慈善捐赠财务审计指南慈善捐赠审计,属于专项财务审计,核心目标:核实捐赠款物的真实性、完整性、合规性,核查资金有没有按捐赠协议、公益项目计划使用,披露资金流向,防范截留、挪用、挤占、虚列支出,给捐赠人、监管部门、社会公众提供可信依
2026-10-22
-
慈善捐赠年度报告
慈善捐赠年度报告标题:XX 公司 20XX 年度慈善捐赠工作报告前言本报告为 XX 公司本年度慈善捐赠专项年度报告,如实披露全年捐赠资金、物资流向、公益项目落地成效、管理机制与后续规划。报告遵循《中华人民共和国慈善法》相关要求,坚持公开透明原则
2026-10-21
-
慈善捐赠效果评估完整指南
慈善捐赠效果评估完整指南一、评估核心目标慈善捐赠效果评估,不只是统计捐了多少钱、物资数量,核心是衡量捐赠资源是否落地、是否解决目标群体需求、产生哪些社会价值,同时复盘项目短板,优化后续捐赠决策。评估分为四大维度:合规性、产出、成
2026-10-19
-
慈善捐赠监督|社会监督完整解读指南
慈善捐赠监督|社会监督完整解读指南核心概述慈善捐赠的社会监督,是除政府监管、慈善组织内部监督之外,由社会主体对慈善捐赠全流程开展的外部监督,是慈善多元监管体系重要一环。监督主体包含捐赠人、受助人、媒体、社会公众、第三方专业机构,
2026-10-16